O mercado de capitais brasileiro movimentou R$ 361,8 bilhões em ofertas no primeiro semestre de 2026, maior volume para o período desde o início da série histórica da Anbima, em 2012. O resultado representa crescimento de 9,8% sobre os primeiros seis meses de 2025 e foi distribuído em 1.513 operações, uma alta de 13%.
Os números mostram como o mercado ganhou espaço no financiamento de empresas e projetos no país. Ao mesmo tempo, o recorde ocorre em um ambiente no qual a Selic está em 14% ao ano e a dívida bruta do governo alcançou 81,9% do Produto Interno Bruto (PIB), ou R$ 10,8 trilhões, em junho.
Essa combinação resume parte do desafio para o próximo ciclo do mercado brasileiro: instrumentos e fontes privadas de financiamento avançaram, mas o custo do capital e a incerteza macroeconômica ainda dificultam investimentos de prazo mais longo.
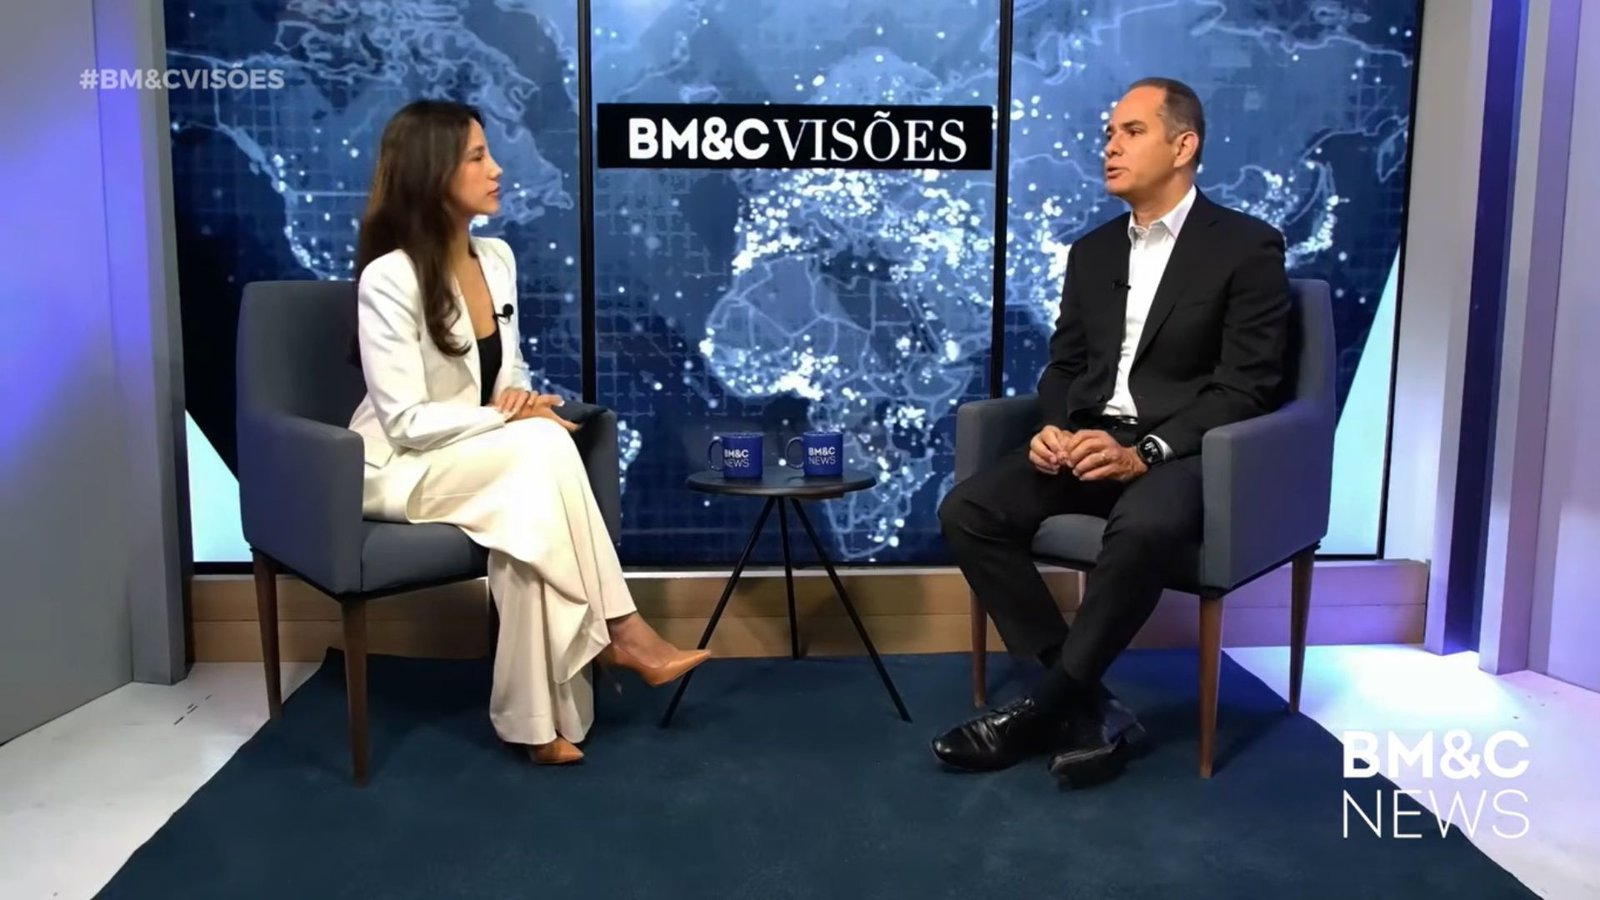
“O principal gargalo hoje é o ambiente macro, que gera muita incerteza”, afirmou Roberto Paris, presidente da Anbima, em entrevista à BM&C News.
Para ele, o mercado brasileiro possui capacidade para financiar parte relevante dos projetos do país, inclusive com capital doméstico, mas juros reais elevados reduzem a competitividade desses investimentos.
Como o mercado de capitais ganhou espaço no financiamento?
A renda fixa respondeu por R$ 288,8 bilhões das ofertas realizadas no primeiro semestre, cerca de 80% do total captado no mercado de capitais. Dentro desse universo, as debêntures movimentaram R$ 169,8 bilhões em 278 operações.
O avanço não significa substituição do sistema bancário. Bancos, fundos, investidores e mercado de capitais passaram a funcionar de maneira complementar, ampliando as alternativas disponíveis para empresas que buscam financiamento.
Paris avalia que essa mudança é estrutural. Segundo ele, o Brasil saiu de uma realidade mais concentrada em bancos privados e instituições oficiais para um modelo no qual o mercado de capitais também participa de forma relevante do financiamento da iniciativa privada.
A transformação aparece também no crédito ampliado às empresas. Dados do Banco Central mostram que esse estoque alcançou R$ 7,2 trilhões em junho, equivalente a 54,7% do PIB. Em 12 meses, os títulos privados de dívida das empresas avançaram 14,2%, acima do crescimento de 7,1% dos empréstimos concedidos pelo Sistema Financeiro Nacional.
Debêntures e FIDCs ampliam as fontes de recursos?
Além do volume de emissões, outro indicador da evolução do mercado está nas negociações realizadas depois que os títulos são emitidos.
O mercado secundário de debêntures movimentou R$ 494,6 bilhões no primeiro semestre, crescimento de 20,6% em relação ao mesmo período de 2025. Maior liquidez no secundário é relevante porque amplia as possibilidades de negociação dos papéis antes do vencimento, ainda que títulos privados continuem sujeitos a restrições de liquidez.
Os FIDCs (Fundos de Investimento em Direitos Creditórios) também ganharam participação. As emissões desses instrumentos chegaram a R$ 53,1 bilhões em 559 operações entre janeiro e junho.
Essas estruturas permitem transformar recebíveis e direitos de crédito em instrumentos financiáveis pelo mercado e podem abrir alternativas para empresas e cadeias produtivas que antes encontravam crédito em condições mais restritas.
Paris ressalta, porém, que a expansão da securitização precisa ser acompanhada por disciplina na originação, registro, gestão e distribuição dos ativos. O crescimento desses instrumentos, segundo ele, amplia o acesso ao financiamento, mas não elimina o risco envolvido nas operações.
Por que os juros ainda são um obstáculo?
O mesmo ambiente de juros que favorece a procura por renda fixa cria um desafio para projetos que precisam disputar os recursos dos investidores.
Após o corte promovido pelo Comitê de Política Monetária (Copom) em agosto, a Selic passou de 14,25% para 14% ao ano. Apesar do início da flexibilização monetária, a taxa permanece em patamar elevado.
Para projetos de infraestrutura, expansão empresarial ou investimentos com maturação longa, isso aumenta o custo de oportunidade. O investidor compara o retorno esperado desses ativos com alternativas de renda fixa que podem combinar remuneração elevada e menor exposição ao risco de crédito.
Esse movimento aparece também na indústria de fundos. No primeiro semestre, os fundos de investimento tiveram captação líquida de R$ 184,7 bilhões, mais que o dobro dos R$ 84 bilhões registrados um ano antes. Somente os fundos de renda fixa receberam R$ 108,4 bilhões líquidos no período.
Como o risco fiscal entra nessa conta?
A discussão sobre juros está ligada à situação das contas públicas.
Em junho, a dívida bruta do governo geral alcançou 81,9% do PIB, alta de 3,3 pontos percentuais apenas em 2026. Nos 12 meses encerrados naquele mês, os juros nominais pagos pelo setor público somaram R$ 1,160 trilhão, equivalente a 8,8% do PIB. O déficit nominal acumulado chegou a R$ 1,318 trilhão, ou 9,99% do PIB.
Paris considera a dinâmica fiscal um dos principais fatores de incerteza para o mercado brasileiro. Na avaliação do presidente da Anbima, o ambiente regulatório do país ganhou previsibilidade nos últimos anos, enquanto as dúvidas relacionadas à dívida pública e à política fiscal continuam pesando sobre decisões de investimento.
Déficits elevados também podem reduzir a parcela da poupança disponível para o setor privado. Quando o governo precisa captar grandes volumes para financiar suas próprias necessidades, aumenta a competição pelos recursos existentes na economia.
Capital estrangeiro resolve a necessidade de financiamento?
O capital internacional continua sendo importante para o Brasil, especialmente em projetos de infraestrutura e investimentos que exigem grandes volumes de recursos. No entanto, construir uma base doméstica de investidores é essencial para diminuir a dependência dos ciclos externos.
“Capital estrangeiro é cíclico. Ele vai e volta”, disse Paris.
Na avaliação dele, depender exclusivamente desses fluxos não seria uma estratégia sustentável de desenvolvimento de longo prazo.
A vantagem brasileira está justamente na existência de um mercado doméstico que ganhou escala e capacidade de conectar poupança privada a empresas e projetos.
Essa estrutura passou por uma expansão importante mesmo em um período de juros elevados. Além da renda fixa, instrumentos híbridos também registraram recordes no primeiro semestre: os FIIs levantaram R$ 39,5 bilhões, enquanto os Fiagros somaram R$ 8,3 bilhões, altas de 103,9% e 288,3%, respectivamente, na comparação anual.
O que falta para o próximo salto do mercado brasileiro?
Os dados indicam que o Brasil já dispõe de uma estrutura de mercado mais diversificada do que há alguns anos. O financiamento privado ganhou escala, o mercado secundário aumentou, novos instrumentos chegaram aos investidores e empresas passaram a contar com mais alternativas para captar recursos.
O desafio agora é transformar essa infraestrutura financeira em mais investimento produtivo.
Isso passa pela redução consistente do custo do capital, maior previsibilidade fiscal, aumento da poupança doméstica e continuidade do desenvolvimento de instrumentos capazes de direcionar recursos para infraestrutura, energia, inovação e expansão empresarial.
O próprio crescimento do mercado aumenta também a responsabilidade sobre a qualidade da distribuição. Paris reconhece que alguns riscos foram comunicados de maneira insuficiente durante essa expansão e afirma que políticas de distribuidores vêm sendo ajustadas à medida que o setor amadurece.
O recorde de R$ 361,8 bilhões em ofertas mostra, portanto, que o mercado de capitais já ocupa uma posição relevante no financiamento brasileiro. A próxima etapa depende não apenas de ampliar esse volume, mas de criar condições para que mais recursos consigam chegar a projetos de longo prazo com uma relação adequada entre retorno, risco e custo de capital.