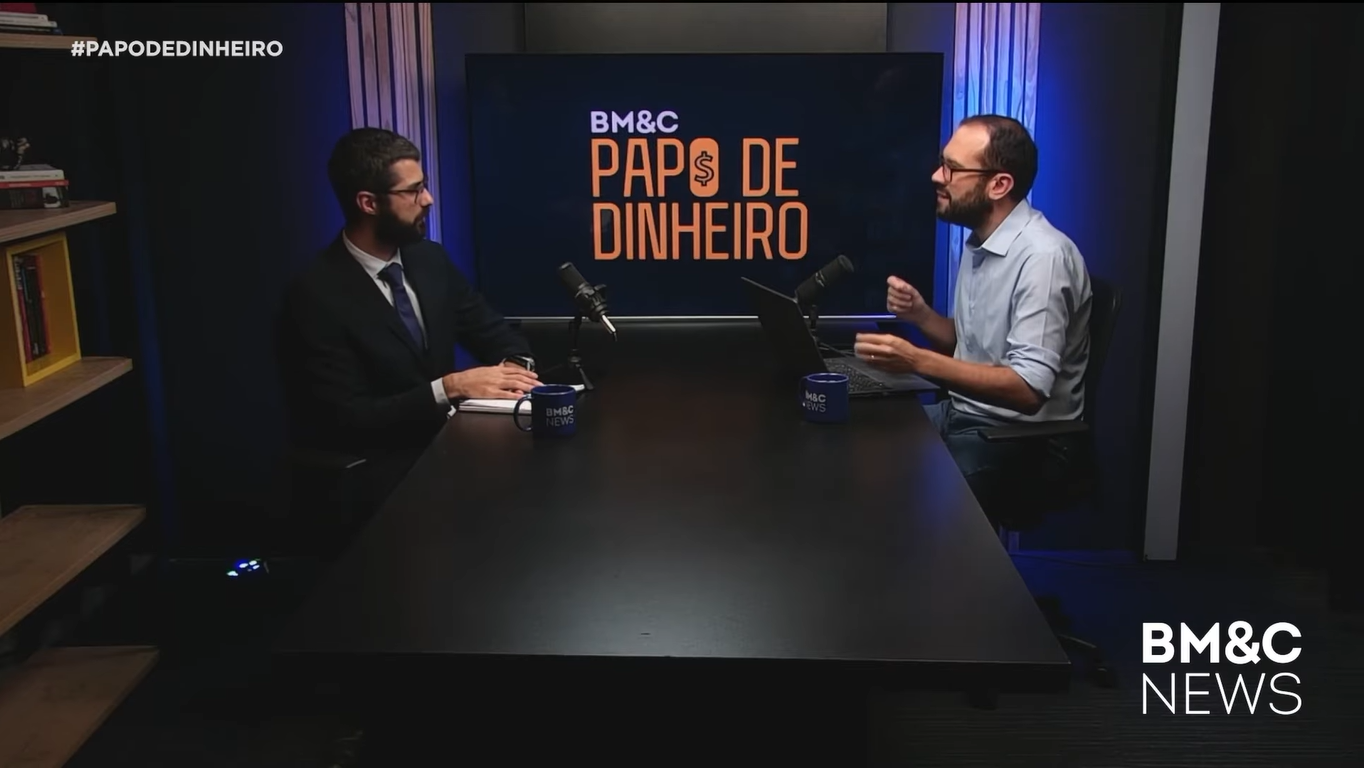
No programa Papo de Dinheiro, Felipe Nascimento conversou com Lucas Sharau, sócio da iHub Investimentos, sobre o verdadeiro custo de criar um filho. A discussão trouxe um ponto importante: não há um valor fixo quando se trata de educar uma criança, mas sim um método eficaz de planejamento. Em meio ao cenário do Dia das Crianças, o consenso é que estruturar suas finanças com antecipação pode proporcionar segurança e um melhor direcionamento ao invés de ansiedade.
Um exemplo para uma família de classe média sugere que criar um filho até os 18 anos pode custar aproximadamente R$ 622 mil, cobrindo gastos como educação, saúde e alimentação. Este número, que em primeira instância pode parecer assustador, se torna mais palatável quando a família utiliza um bom planejamento e disciplina financeira constantes. Dessa forma, ao dividir o montante total de forma linear, a despesa mensal seria cerca de R$ 2.900, desde o nascimento, ajustando-se conforme a necessidade.
Como iniciar o planejamento financeiro para ter um filho?
O primeiro passo para um planejamento eficaz é analisar o atual cenário financeiro da família: identificar sobras mensais, compreender suas prioridades (como escola e atividades extraclasse) e transformar estas preferências em metas claras. Lucas Sharau enfatiza que o plano financeiro deve ser constantemente revisado para se adaptar a mudanças, como emprego novo ou despesas inesperadas. A planilha não é um destino final, mas sim uma bússola a ser ajustada conforme o tempo e necessidade.
Outro insight relevante é que quanto antes se começa, melhor. Se uma família inicia sua poupança vinte anos antes do nascimento do filho, o valor economizado mensalmente para atingir a mesma meta cairia para aproximadamente R$ 1.900. Caso o orçamento esteja apertado, poupar quantias menores como R$ 475 mensais já pode significar uma reserva valiosa de cerca de R$ 61 mil ao longo de dez anos, aliviando assim despesas iniciais como parto e enxoval.
Como alinhar investimentos ao prazo das metas?
Guardar dinheiro, por si só, não basta. É crucial alocar recursos com base em quando se pretende utilizá-los. O especialista propõe dividir o planejamento em prazos distintos, cada um com suas particularidades de risco e liquidez.
- Curto prazo (até 2 anos): Investir em opções como Tesouro Selic e CDB com liquidez diária para garantir previsibilidade e fácil acesso ao capital.
- Médio prazo (2 a 5 anos): Utilizar títulos indexados ao IPCA, que protegem o poder de compra, e fundos multimercado. Ações devem representar uma fatia pequena para minimizar riscos.
- Longo prazo (5 a 10 anos): Maior tolerância ao risco, com destaque para ETFs que oferecem exposição diversificada ao mercado de ações.
Planejando dessa maneira, é essencial considerar sempre valores ajustados pela inflação para resguardar o poder de compra a longo prazo.
Como envolver a família na educação financeira?
Discutir dinheiro em casa é fundamental. Reuniões familiares quinzenais ou semanais ajudam a alinhar expectativas e atualizar o planejamento financeiro. Questões como a importância da escola escolhida e a revisão contínua do plano são tópicos a serem discutidos. Lucas Sharau sugere que, ao incluir as crianças no diálogo sobre finanças, a responsabilidade e a autonomia são estimuladas sem sobrecarregar a criança com preocupações financeiras distantes da sua realidade.
Por fim, um seguro de vida bem dimensionado é vital para proteger os objetivos financeiros caso a renda dos pais seja afetada. Além de calcular um prêmio que não sobrecarregue o orçamento, a cobertura deve ser lógica diante da meta financeira e do prazo de seu cumprimento. Avaliar as opções fiscais, como abater gastos com saúde e educação diretamente na declaração de imposto, pode ser vantajoso para a família.
O importante em todo o processo de educar financeiramente é permitir escolhas informadas, proporcionando uma base sólida para decisões futuras. Com um planejamento cuidadoso e revisões frequentes do rumo financeiro, pode-se garantir que as metas sejam alcançadas com menos estresse e mais segurança.