Desaceleração Estrutural da Economia Chinesa e a Trajetória de Poder frente aos Estados Unidos
Esgotamento do modelo de capital fixo, deflação imobiliária, vulnerabilidade energética no Oriente Médio e uma leitura, à luz da Teoria da Transição de Poder, da razão de poder China-EUA e do tempo estimado até a paridade.
Sumário executivo
A economia chinesa atravessa um ponto de inflexão. O modelo que sustentou quatro décadas de
expansão, assentado sobre acumulação massiva de capital fixo, urbanização acelerada e
alavancagem imobiliária, esgotou seus limites financeiros e demográficos. Isso já não é ajuste cíclico.
É desaceleração estrutural, e os dados oficiais mais recentes, quando cruzados com estimativas
independentes, deixam pouca margem para outra leitura.
O Bureau Nacional de Estatísticas (NBS) fechou 2025 com crescimento do PIB de 5,0%, exatamente
na meta oficial. O Rhodium Group, que reconstrói os números chineses a partir de proxies de atividade
real, estima o crescimento efetivo entre 2,5% e 3,0%, pouco mais da metade do valor declarado. Essa
distância entre o número anunciado e o número plausível é, em si, o dado mais importante deste
relatório.
A economia real que emerge dos indicadores de alta frequência é bifurcada. De um lado, exportações
e manufatura de alta tecnologia seguem crescendo, turbinadas por antecipação de embarques e por
uma frota de subsídios industriais. De outro, a demanda doméstica genuína, aquela que não depende
de terceiros para se sustentar, está em colapso: o investimento fixo privado caiu 3,1% em 2025 e
aprofundou a queda para -15,5% no quarto trimestre; o investimento imobiliário recuou 17,2%, a maior
contração desde que a série começou a ser compilada.
A segunda metade deste estudo aplica a Teoria da Transição de Poder, formulada por A.F.K. Organski
em 1958 e desenvolvida com Jacek Kugler em The War Ledger (1980), ao par China-Estados Unidos.
O resultado empírico central é contraintuitivo para quem só acompanha manchetes: a razão de poder
China/EUA, medida pelo PIB nominal em dólares correntes, atingiu o pico em 2021, em 75%, e desde
então recuou para 64,4% em 2026. A China nunca chegou a cruzar o limiar da zona de paridade (80%,
segundo Organski & Kugler) e, ao ritmo de crescimento diferencial mais realista, está hoje mais
distante da paridade com os Estados Unidos do que estava há cinco anos.
Para investidores e formuladores de política no Brasil, o argumento central deste texto é simples de
enunciar e incômodo de aceitar: o motor chinês não está apenas perdendo tração cíclica. Ele está
perdendo terreno relativo frente ao competidor que mais importa, e a distância entre as duas
potências, medida em poder economicamente mobilizável, tende a aumentar, não a diminuir, na maior
parte dos cenários razoáveis de crescimento diferencial.
A desaceleração multissetorial: o que os números realmente mostram
É preciso separar dois exercícios distintos. Primeiro, o que os dados oficiais dizem. Segundo, o que
esses dados provavelmente escondem. Os dois exercícios são complementares, não substitutos.
Pelos números oficiais, 2025 fechou com produção industrial em alta de 5,9% e exportações de bens
em alta de 6,1%, puxadas por equipamentos (+9,2%) e manufatura de alta tecnologia (+9,4%). As
vendas no varejo cresceram 3,7% no ano cheio, mas desaceleraram de forma abrupta no quarto
trimestre, registrando a primeira contração trimestral do indicador desde 2023. O investimento fixo total
(FAI) caiu 3,8% no ano, o investimento privado caiu 3,1% e, isoladamente, o investimento imobiliário
recuou 17,2%.
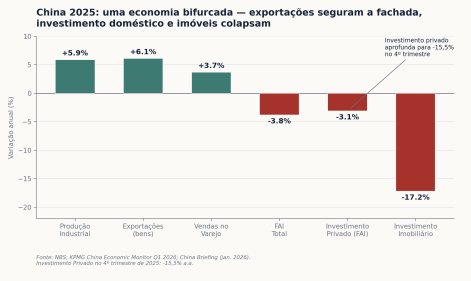
A leitura correta desse quadro não é “a China está parando”. É mais precisa e mais grave: a China está sustentando o crescimento agregado por meio de um único canal, o externo, que depende da boa vontade de parceiros comerciais cada vez mais protecionistas, enquanto os canais domésticos, que são os únicos genuinamente sob controle de Pequim, se deterioram de forma consistente. Uma economia que cresce porque exporta mais, não porque seus cidadãos consomem ou investem mais, não está se reequilibrando. Está adiando o ajuste e transferindo o custo para os parceiros comerciais, o que é exatamente o mecanismo descrito na Seção 7 deste estudo, sobre exportação de deflação.
Quanto ao que os dados oficiais escondem, o próprio Rhodium Group documenta que a maior divergência entre a estatística oficial e a estimativa reconstruída está historicamente no componente de investimento: o FAI declarado caiu 3,8% em 2025, mas os dados nominais setoriais, quando agregados de baixo para cima, apontam para uma contração de dois dígitos entre julho e novembro. A contribuição do investimento ao crescimento do PIB reportada para o terceiro trimestre (+0,9 ponto percentual) é matematicamente incompatível com a queda de 8% ano contra ano do FAI no mesmo período. Uma das duas séries está errada, e a mais provável de estar errada não é a que mede o número de metros quadrados de aço vendido.
Este é, precisamente, o sentido do título deste estudo. A resiliência que os números oficiais projetam é, em boa medida, uma ilusão estatística: real na superfície agregada, mas construída sobre um desalinhamento sistemático entre o que Pequim anuncia e o que a economia real entrega.
O Epicentro da Crise: o Colapso Estrutural do Setor Imobiliário
O setor imobiliário chinês respondia, direta e indiretamente, por algo entre 25% e 30% do PIB no auge do ciclo (Rogoff & Yang, 2021; AXA Investment Managers), e concentrava, segundo diferentes levantamentos, entre 60% e 70% da riqueza das famílias urbanas, uma proporção quase o dobro da observada nos Estados Unidos. Essa é a razão pela qual o colapso do setor não é um problema setorial. É um problema de balanço patrimonial nacional.
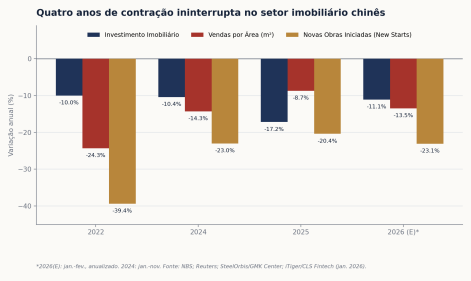
O dado mais revelador da Figura 2 não é a magnitude de nenhuma métrica isolada, é a persistência. Depois de quatro exercícios fiscais de estímulo setorial, cortes de juros hipotecários e afrouxamento de regras de compra, as novas obras iniciadas seguem caindo acima de 20% ao ano, e o investimento imobiliário voltou a acelerar sua queda em 2025 (-17,2%) depois de uma aparente estabilização em 2023-2024. Isso é consistente com o padrão descrito por S&P Global Ratings e pelo FMI em suas consultas do Artigo IV: incorporadoras privadas simplesmente pararam de comprar terrenos e iniciar projetos, porque não há demanda solvável suficiente para justificar novo estoque.
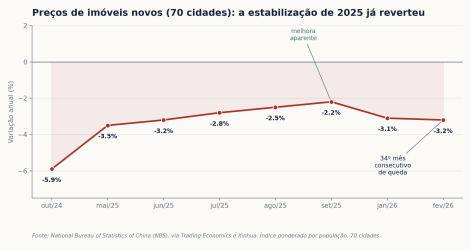
A Figura 3 documenta algo que os comunicados oficiais tendem a minimizar: a China já viveu, em 2025, um episódio de “falsa aurora” no mercado imobiliário, com os preços desacelerando sua queda por cinco meses consecutivos. Esse episódio já terminou. Em fevereiro de 2026 o índice voltou a se deteriorar, marcando o trigésimo quarto mês consecutivo de queda de preços desde abril de 2022. Uma espiral deflacionária de quase três anos não se reverte com pacotes de estímulo pontuais. Ela exige uma correção completa de preços relativos, algo que Pequim, por razões de estabilidade financeira e social, tem evitado permitir que aconteça de forma rápida.
Finanças locais e o risco sistêmico das LGFVs
A paralisia imobiliária atinge diretamente as finanças dos governos locais chineses, historicamente dependentes da venda de direitos de uso da terra para financiar seus orçamentos e para honrar as obrigações de suas plataformas de financiamento, as Local Government Financing Vehicles (LGFVs). A receita de venda de terras, que chegou a superar RMB 8 trilhões no pico de 2021, recuou de forma acentuada nos anos seguintes, da ordem de metade em termos nominais, segundo estimativas convergentes do FMI e do Rhodium Group.
| Indicador | Estimativa / Fonte | Leitura |
| Dívida das LGFVs (FMI, dado “limpo”, fim de 2023) | US$ 8 tri | 47-48% do PIB | Alta em relação a 13% do PIB em 2014 |
| Dívida agregada de governos locais (FMI, incl. LGFVs, “augmented debt”, 2023) | ~117% do PIB | Superior à dos EUA (~121%) em base equivalente |
| Estimativa ampla do Rhodium Group (bottom-up, 2022) | RMB ~90 tri | 59-75% do PIB | Metodologia mais abrangente que a do FMI |
| Retorno médio sobre ativos das LGFVs (Rhodium, 2022) | ~1,0% a.a. | Custo médio da dívida: 5,36% a.a. (descasamento estrutural) |
| LGFVs incapazes de cobrir juros com receita operacional (Rhodium) | ~4 em cada 5 (de 2.000+ entidades) | Risco de rolagem concentrado, não marginal |
O ponto central da Tabela 1 não é o nível absoluto da dívida, é o descasamento entre custo e retorno. Uma LGFV mediana paga 5,36% ao ano sobre seu passivo e gera 1,0% de retorno sobre seus ativos. Essa aritmética não fecha sem transferências contínuas do governo central ou do sistema bancário estatal, e é exatamente por isso que o risco sistêmico contingente sobre os bancos chineses, hoje, é mais relevante para a estabilidade financeira do país do que o risco de default soberano explícito.
A vulnerabilidade energética: o Estreito de Ormuz e o Oriente Médio
A vulnerabilidade energética chinesa é real, mas exige nuance, porque parte do debate público sobre o tema, sobretudo nos Estados Unidos, tende a exagerá-la. Segundo a China National Petroleum Corporation (CNPC), a dependência de importações de petróleo deve se manter próxima de 70% do consumo ao longo do 15º Plano Quinquenal (2026-2030). Desse volume importado, cerca de 36,1% provém de fornecedores do Golfo Pérsico (Arábia Saudita, Emirados Árabes Unidos, Kuwait, Catar e Iraque), e a China é, isoladamente, o maior destino único do petróleo que transita pelo Estreito de Ormuz, absorvendo 37,7% de todo o fluxo no primeiro trimestre de 2025, segundo a U.S. Energy Information Administration (EIA).
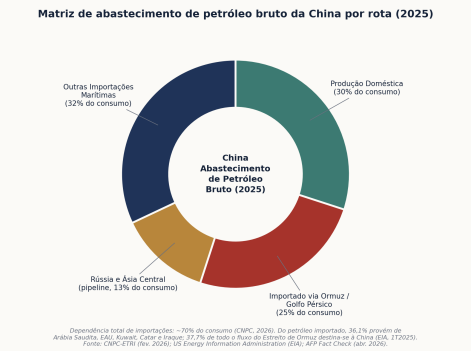
A nuance importa: verificações independentes de fato (AFP Fact Check, em resposta a declarações que superestimavam a dependência chinesa do Estreito de Ormuz) confirmam que Pequim vem executando, de forma deliberada, uma estratégia de diversificação havia mais de uma década, elevando a fatia de petróleo russo transportado por gasoduto (sem passar por nenhum estreito marítimo) e ampliando reservas estratégicas. Ainda assim, cerca de um quarto do consumo total chinês de petróleo depende, em última instância, de uma única via marítima situada a milhares de quilômetros de suas fronteiras, controlada por uma potência naval que a China ainda não é capaz de projetar poder para neutralizar. Em um cenário de escalada prolongada envolvendo o Irã, a resposta chinesa provável é a liberação acelerada de reservas estratégicas, o que comprime a margem de segurança energética e, mais cedo ou mais tarde, força uma escolha entre repassar custos à indústria exportadora ou ampliar subsídios fiscais, dado já combalido pelas finanças locais descritas na Seção 4.
Avaliação crítica da meta de crescimento do PIB
A decomposição contábil do PIB pelo lado da despesa é simples: ∆PIB = ∆Consumo Privado + ∆Investimento Fixo + ∆Gastos Governamentais + ∆Exportações Líquidas. Com o investimento imobiliário subtraindo entre 1,2 e 1,8 ponto percentual do crescimento anual (estimativa recorrente do FMI para o canal direto e indireto do setor), e o consumo privado crescendo abaixo de 3% mesmo nos anos de estímulo mais agressivo, a aritmética só fecha em 5% se investimento público e exportações líquidas absorverem uma fatia desproporcional do esforço. O investimento público em infraestrutura precisaria crescer acima de 12% ao ano, algo incompatível com governos locais que já não conseguem rolar a dívida de suas LGFVs. As exportações líquidas, por sua vez, enfrentam barreiras tarifárias crescentes nos Estados Unidos, na União Europeia e em mercados emergentes que já não toleram em silêncio o excesso de capacidade industrial chinesa.
A meta oficial de 4,5% a 5,0% para 2026 é, portanto, aritmeticamente defensável apenas sob o pressuposto de estímulo fiscal direto e continuado ao consumo, algo que a liderança chinesa vem sinalizando, mas ainda não entregou em escala suficiente. Sem essa virada, a distância entre a meta anunciada e a estimativa independente do Rhodium Group (2,5% a 3,0%) deve se manter, e possivelmente se ampliar.
Teoria da Transição de Poder: a trajetória China-Estados Unidos
Até aqui, este relatório tratou a desaceleração chinesa como um problema de gestão macroeconômica. Esta seção muda de registro e trata a mesma desaceleração como o que ela também é: um dado de entrada para a disputa estrutural de poder entre a China e os Estados Unidos. O arcabouço analítico é a Teoria da Transição de Poder (Power Transition Theory, PTT), e vale explicar, com algum rigor, do que se trata antes de aplicá-la.
O que é a Teoria da Transição de Poder
A. F. K. Organski introduziu a teoria em seu livro World Politics (1958), como alternativa direta à tradição realista do equilíbrio de poder (balance of power). Onde a escola do equilíbrio de poder descreve o sistema internacional como uma rede de alianças que se ajustam para impedir que qualquer Estado se torne dominante, Organski observou que a hierarquia, não o equilíbrio, é a condição histórica mais comum: existe, em regra, uma potência dominante no topo, um grupo de grandes potências logo abaixo, potências médias com influência regional e, por fim, potências menores.
Organski desenvolveu a teoria de forma sistemática com Jacek Kugler em The War Ledger (1980), obra que testou a hipótese central contra dados de conflitos entre grandes potências no período 1860-1975: guerras entre potências principais tendem a ocorrer quando um desafiante em ascensão se aproxima da potência dominante e, sobretudo, quando esse desafiante está insatisfeito com a ordem internacional vigente. Poder, na formulação original de Organski e Kugler, é aproximado pelo Produto Nacional Bruto (GNP), como proxy do volume de recursos que um Estado pode mobilizar, tanto para crescimento pacífico quanto para conflito. Versões posteriores da teoria (Organski & Kugler, 1980; e o próprio Kugler em trabalhos subsequentes) refinam essa medida multiplicando o produto nacional pela capacidade política, definida como a razão entre a arrecadação fiscal efetiva de um Estado e a arrecadação esperada dado seu nível de desenvolvimento, uma forma de capturar a coerência institucional e a capacidade de extração de recursos do Estado, não apenas o tamanho bruto de sua economia.
O programa de pesquisa foi ampliado por Ronald Tammen, Jacek Kugler, Douglas Lemke e coautores em Power Transitions: Strategies for the 21st Century (2000), que sistematizou dois conceitos operacionais centrais e diretamente aplicáveis ao caso chinês:
• Zona de paridade: o intervalo, definido a partir de 80% da capacidade da potência dominante, em que dois Estados passam a ser considerados relativamente equivalentes em poder mobilizável. Organski e Kugler já haviam usado esse limiar de 80% em The War Ledger para classificar díades de potências como “relativamente iguais”.
• Ultrapassagem (overtaking): o ponto em que a razão de poder do desafiante atinge 100% da potência dominante, e potencialmente a excede. Tammen et al. (2000) estendem a zona de risco até 120%, reconhecendo que a instabilidade não desaparece no instante exato da ultrapassagem matemática.
A implicação central da teoria, testada e refinada por Houweling & Siccama (1988) com bases de dados alternativas, e mais tarde discutida por DiCicco & Levy (1999) em sua avaliação crítica do programa de pesquisa, e estendida a hierarquias regionais por Lemke (2002), é que a janela de maior risco de conflito se abre quando um desafiante insatisfeito atravessa a zona de paridade, não quando ele já a ultrapassou com folga. Satisfação com a ordem vigente, mais do que a proximidade do poder em si, é a variável que distingue transições pacíficas (como a ascensão dos Estados Unidos sobre o Império Britânico no início do século XX) de transições conflagradas.
Como se calcula a razão de poder
A operacionalização mais simples, e a mais usada na literatura empírica de PTT, define a razão de poder R(t) entre um desafiante (c) e a potência dominante (d) como:
R(t) = Poderc(t) / Poderd(t)
Neste estudo, Poder é aproximado pelo PIB nominal, medido em dólares correntes ao câmbio de mercado, seguindo a tradição metodológica original de Organski e Kugler (que usaram o GNP, e não o PIB ajustado por paridade de poder de compra). A escolha não é neutra e merece justificativa: o PIB nominal, convertido ao câmbio de mercado, mede melhor a capacidade de um Estado de converter produção doméstica em poder internacionalmente mobilizável (aquisição de tecnologia estrangeira, projeção naval, reservas em moeda conversível, poder de compra em mercados de armamento e de capitais globais), que é o tipo de poder que a PTT busca capturar. O PIB ajustado pela paridade de poder de compra (PPP) é uma métrica melhor para comparar padrões de vida domésticos, e é por isso que a China já lidera o mundo nessa métrica desde 2014 (FMI). Mas PPP tende a superestimar o poder projetável de economias com preços domésticos baixos, precisamente porque parte desse “poder” nunca sai fronteira afora. Este é um ponto de método sobre o qual boa parte do debate público confunde as duas métricas e chega a conclusões equivocadas sobre quando a China “já ultrapassou” os Estados Unidos.
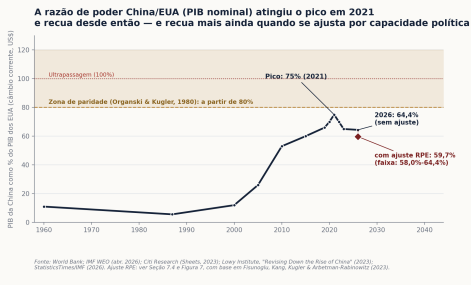
A Figura 5 é, a meu ver, o dado mais subestimado do debate contemporâneo sobre a ascensão chinesa. A narrativa dominante, tanto em Pequim quanto em boa parte da imprensa ocidental, trata a ultrapassagem chinesa como uma questão de tempo, quase inevitável. Os números contam outra história: a razão de poder nominal China/EUA subiu de forma quase ininterrupta entre 1990 e 2021, mas nunca cruzou o limiar de 80% que Organski e Kugler definem como entrada na zona de paridade. Atingiu o pico de 75% em 2021 e, desde então, recuou para 64,4% em 2026, uma queda de 11 pontos percentuais em cinco anos. A causa dessa reversão é bem documentada por Citi Research e pelo próprio Rhodium Group: inflação mais alta nos Estados Unidos no período pós-pandemia elevou o PIB nominal americano mais rápido do que o crescimento real chinês conseguiu compensar, e a depreciação do renminbi frente ao dólar amplificou o efeito. Entre 2019 e 2023, o deflator do PIB chinês cresceu, em média, apenas 1% ao ano, contra cerca de 4% ao ano nos Estados Unidos e na zona do euro (Rhodium Group). China não ficou mais pobre em termos reais nesse período. Ficou relativamente menor em termos de poder mobilizável em dólares, o que é exatamente a métrica que importa para a Teoria da Transição de Poder.
O tempo até a paridade: cálculo de τ (tau)
Se a razão de poder evolui como uma trajetória exponencial simples, com o desafiante crescendo à taxa gc e a potência dominante à taxa gd, o tempo τ necessário para a razão atual R0 atingir um valor-alvo Ralvo (80% para entrar na zona de paridade, 100% para a ultrapassagem) é dado por: τ = ln(Ralvo / R0) / ln[(1+gc)/(1+gd)]
Com R0 = 64,4% (2026, FMI, PIB nominal), calculei τ sob três cenários de crescimento diferencial, resumidos na Tabela 2 e na Figura 6.
| Cenário | Cresc. China | Cresc. EUA | τ até 80% (zona de paridade) | τ até 100% (ultrapassagem) |
| A. Crescimento oficial (FMI) | 4,4% a.a. | 2,1% a.a. | ≈ 9,8 anos (~2036) | ≈ 19,8 anos (~2046) |
| B. Estimativa independente (Rhodium Group) | 2,75% a.a. | 2,1% a.a. | ≈ 34,2 anos (~2060) | ≈ 69,3 anos (~2095) |
| C. Desaceleração estrutural (convergência próxima à média dos EUA) | 1,8% a.a. | 2,1% a.a. | Diverge — a razão não atinge 80% | Diverge — a razão não atinge 100% |
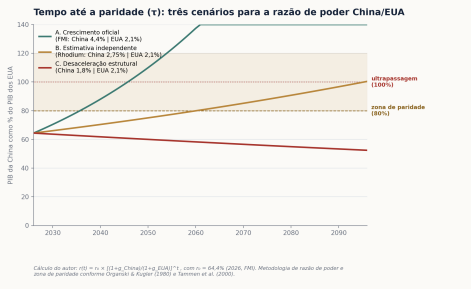
O resultado mais importante deste exercício não está em nenhum dos três cenários isoladamente, está na comparação entre eles e a trajetória histórica observada na Figura 5. Sob o Cenário A, que usa as taxas de crescimento que Pequim efetivamente declara, a China atravessaria a zona de paridade já por volta de 2036 e ultrapassaria os Estados Unidos por volta de 2046. Esse é, essencialmente, o cenário que a propaganda oficial chinesa e boa parte do debate ocidental sobre “o século chinês” pressupõe, implícita ou explicitamente. O problema é que essa trajetória já deveria ter produzido, entre 2021 e 2026, uma razão de poder em ascensão. Não produziu. A razão caiu. Isso significa que o crescimento diferencial efetivamente embutido nos números em dólares dos últimos cinco anos se pareceu muito mais com o Cenário C do que com o Cenário A, mesmo em anos em que a China declarou crescimento real de 5%.
A explicação tem dois componentes, e ambos já foram documentados neste relatório. Primeiro, a distância entre o crescimento real declarado e o crescimento real provável (a diferença entre os Cenários A e B). Segundo, um componente que o modelo de crescimento real puro não captura diretamente: o diferencial de inflação de PIB (deflator) e o câmbio. Entre 2019 e 2023, o deflator do PIB chinês cresceu a aproximadamente 1% ao ano, contra 4% nos Estados Unidos, e o renminbi se depreciou frente ao dólar no mesmo período. Em termos de poder mobilizável em dólares, que é a métrica relevante para a PTT, esses dois efeitos corroem o crescimento real chinês antes mesmo de ele se converter em poder internacional comparável. É por isso que a distância entre a China e os Estados Unidos, medida como a Teoria da Transição de Poder pede que seja medida, aumentou nos últimos cinco anos, mesmo com a China formalmente crescendo mais rápido do que os Estados Unidos todos os anos desse período.
Essa é a tese central deste relatório, e ela é mensurável: a China não está simplesmente desacelerando em termos absolutos. Ela está se afastando, e não se aproximando, da paridade de poder com os Estados Unidos, quando essa paridade é medida da forma que a literatura de transição de poder recomenda que seja medida. Isso não elimina o risco geopolítico associado à ascensão chinesa, a China de 64% do poder dos Estados Unidos ainda é, disparadamente, a segunda maior concentração de poder econômico do planeta, mas muda de forma relevante o horizonte temporal e a urgência com que essa disputa deveria ser precificada por mercados e por formuladores de política.
Cabe uma ressalva final, de honestidade metodológica. A fórmula de τ aqui empregada é uma simplificação didática, no espírito da própria literatura de PTT ao tratar de projeções de longo prazo (ver, por exemplo, Kugler, “The Policy Implications of Power Parity”, 1998). Ela assume taxas de crescimento diferencial constantes, quando na prática ambas as economias atravessarão ciclos, choques e mudanças estruturais ao longo de décadas. O valor do exercício não está na precisão do ano exato de uma eventual ultrapassagem, está em tornar explícita a sensibilidade do resultado às premissas de crescimento, e em mostrar que, sob as premissas mais defensáveis à luz da evidência empírica recente (Cenários B e C), a paridade China-EUA está mais distante hoje do que estava em 2021, não mais próxima.
Além do PIB: o ajuste pela capacidade política
A razão de poder calculada nas Seções 7.2 e 7.3 usa apenas o PIB nominal como proxy de poder. Essa é a formulação original de Organski (1958), mas não é o modelo completo que Organski e Kugler desenvolveram em The War Ledger (1980) e que Kugler refinou nas décadas seguintes com Marina Arbetman-Rabinowitz. O modelo completo multiplica o produto nacional por um índice de capacidade política, a Relative Political Extraction (RPE), definida como a razão entre a arrecadação fiscal efetiva de um Estado e a arrecadação que seria esperada dado seu nível de desenvolvimento, estrutura produtiva e dependência de recursos minerais (Arbetman & Kugler, Political Capacity and Economic Behavior, 1997; Fisunoglu, Kang, Kugler & Arbetman-Rabinowitz, 2023):
Poder = PIB × RPE
A lógica é simples e importante: dois países com o mesmo PIB não têm necessariamente o mesmo poder mobilizável, porque diferem na capacidade do Estado de extrair recursos de sua própria economia para fins públicos. Um exemplo do próprio dataset RPC ilustra o cálculo: em 2010, os Estados Unidos arrecadaram tributos equivalentes a 24% do PIB. O modelo de RPE, controlando por nível de desenvolvimento, estrutura de exportações e dependência mineral, previa uma arrecadação esperada de 30% do PIB para um país com essas características. A RPE americana em 2010 foi, portanto, 24/30 = 0,80, abaixo da própria capacidade extrativa esperada.
Não existe, até a data deste relatório, uma estimativa de RPE atualizada e específica para a China publicada pelo consórcio que mantém o dataset (TransResearch Consortium). A versão mais recente do RPC cobre o período 1960-2018, e a opacidade dos dados fiscais chineses, já discutida nas Seções 2 e 4 deste relatório a propósito da distância entre o PIB oficial e as estimativas do Rhodium Group, torna qualquer estimativa de RPE especificamente chinesa sujeita a uma incerteza adicional relevante. Isso não é um detalhe incidental: significa que a própria variável de entrada do modelo mais completo de poder é, no caso chinês, menos confiável do que no caso americano.
Na ausência de uma estimativa direta, usei como referência ilustrativa a média regional de RPE do próprio dataset Fisunoglu et al. (2023): 0,88 para a região Ásia-Pacífico (onde a China domina o painel por peso econômico e número de anos-país) e 0,95 para a América do Norte. Os próprios autores descrevem esse padrão regional em termos qualitativos: economias do Leste Asiático mobilizam bem a população e alocam gastos com relativa eficácia, mas ficam abaixo do esperado na extração fiscal. Aplicando a razão entre essas duas médias regionais (0,88/0,95 ≈ 0,926) como um fator de ajuste ilustrativo, não como um coeficiente específico da China, a razão de poder de 2026 recua de 64,4% para algo entre 58,0% e 64,4%, com ponto médio em 59,7%.
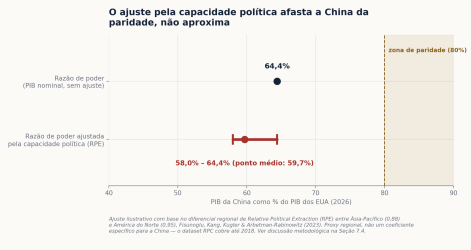
A direção desse ajuste é corroborada por um estudo de caso direto e mais recente. Uma dissertação de mestrado defendida na Universidade Federal de Santa Maria (UFSM, 2023) mediu especificamente as capacidades relativas de China e Estados Unidos entre 2008 e 2022, incluindo uma dimensão de capacidade política, na mesma tradição teórica de Organski e Kugler. O resultado: superioridade americana contínua nas capacidades política, financeira e militar, com equilíbrio apenas na capacidade econômica bruta, e superioridade americana ainda alta no poder agregado relativo quando todas as dimensões são combinadas.
| Cenário | τ até 80% (paridade) sem ajuste (R0=64,4%) | τ até 80% (paridade) ajustado por RPE (R0=59,7%) |
| A. Crescimento oficial (FMI) | ≈ 9,8 anos (~2036) | ≈ 13,2 anos (~2039) |
| B. Estimativa independente (Rhodium Group) | ≈ 34,2 anos (~2060) | ≈ 46,2 anos (~2072) |
| C. Desaceleração estrutural | Diverge | Diverge, com margem ainda maior |
O ponto central desta subseção não é cravar um número. É mostrar que a correção metodológica mais óbvia ao exercício das Seções 7.2 e 7.3, incorporar capacidade política e não apenas tamanho econômico bruto, não enfraquece o argumento central deste relatório. Reforça. A crítica mais precisa e mais desconfortável para a narrativa do “século chinês” não é que a China está simplesmente maior ou menor em PIB. É que, nas duas dimensões que compõem o poder na tradição de Organski e Kugler, tamanho econômico e capacidade de mobilizar esse tamanho para fins de Estado, a distância em relação aos Estados Unidos é, pelas evidências disponíveis, tão ou mais persistente na segunda dimensão quanto na primeira.
Implicações para os mercados globais e para o Brasil
• Vento contrário para commodities metálicas. A desaceleração das obras residenciais e da infraestrutura pesada comprime a demanda estrutural por minério de ferro e cobre. Exportadoras como a Vale e siderúrgicas sul-americanas devem conviver com preços médios mais baixos e termos de troca deteriorados enquanto o setor imobiliário chinês não encontrar piso.
• Exportação de deflação e pressão sobre a indústria brasileira. Ao tentar contornar a fraca demanda doméstica, a China inunda mercados globais com manufaturados a preços subsidiados, veículos elétricos, painéis solares, aço. O efeito é desinflacionário para o consumidor global, mas corrosivo para a indústria de transformação de países como o Brasil, que compete direta ou indiretamente com esses produtos.
• Demanda agrícola resiliente, mas sob pressão de margem. Soja, milho e carne bovina mantêm maior estabilidade estrutural, por razão de segurança alimentar chinesa, mas o menor poder de compra do consumidor chinês limita os ágios que exportadores brasileiros conseguem praticar.
• Reprecificação do horizonte geopolítico. Se a distância de poder entre China e Estados Unidos está se ampliando, não se estreitando, o prêmio de risco geopolítico associado a um confronto direto de curto prazo entre as duas potências deveria, em tese, ser revisado para baixo em relação à narrativa mais alarmista. Isso não elimina riscos regionais específicos, Taiwan, Mar do Sul da China, tensões comerciais, mas altera a urgência com que esses riscos deveriam ser precificados por quem aloca capital de longo prazo.
Conclusão
A China atravessa o fim de um ciclo econômico histórico. Os dados oficiais mais recentes, quando confrontados com estimativas independentes e com a persistência do colapso imobiliário, das finanças locais combalidas e da dependência energética estrutural, deixam pouca dúvida quanto a isso. Mas a contribuição mais relevante deste relatório não é reafirmar a desaceleração, é mostrar, com uma métrica explícita e replicável, que essa desaceleração já se traduziu em um afastamento mensurável da paridade de poder com os Estados Unidos. A razão de poder China/EUA, pico em 2021, hoje recua, e recua ainda mais quando a métrica incorpora capacidade política e não apenas tamanho econômico bruto.
Sem uma correção estrutural, transição real para um modelo guiado pelo consumo das famílias, reforma distributiva e realinhamento da matriz energética, a China deve seguir crescendo em termos absolutos, mas perdendo terreno relativo frente aos Estados Unidos na métrica que a Teoria da Transição de Poder identifica como a mais relevante para a estabilidade do sistema internacional. Para investidores globais e formuladores de política no Brasil, reconhecer esse duplo movimento, desaceleração doméstica e distanciamento relativo de poder, deixa de ser uma opção analítica para se tornar um imperativo de leitura estratégica correta do ciclo em curso.
*Coluna escrita por VanDyck Silveira, economista e professor de MBA.
*As opiniões transmitidas pelo colunista são de responsabilidade do autor e não refletem, necessariamente, a opinião da BM&C News.
*Leia mais colunas do autor clicando aqui.