Quem já é sênior e já rodou um bocado pelo mercado imobiliário e financeiro sabe que o número é o senhor da razão. Ele não faz discurso em palanque, não passa pano e, quando quer apontar uma tendência, fala na lata. A verdade que os indicadores econômicos de agosto de 2026 estão desenhando diante dos nossos olhos merece uma análise profunda e de alto nível, bem distante dos clichês do noticiário comum. Estamos diante de um descompasso inflacionário que ameaça a viabilidade do setor que é um dos motores do PIB brasileiro.
Vamos aos fatos oficiais da Fundação Getulio Vargas e do IBGE. O INCC-M fechou o acumulado dos últimos 12 meses em 6,56%. Enquanto isso, o IPCA (nossa inflação oficial ao consumidor) ficou em 4,22% no acumulado de 12 meses. Traduzindo o cenário: o custo real de se colocar um tijolo de pé no Brasil avançou expressivos 2,34 pontos percentuais acima da inflação média do país. Pode até parecer pouco para um olhar inocente. Para o analista que fica trancado em uma sala olhando uma planilha sob o ar-condicionado no Leblon ou na Faria Lima, isso pode parecer apenas um detalhe estatístico de milésimos. Mas para quem gasta sola de sapato visitando canteiro de obras e disputando preços com fornecedores, sabe que esse distanciamento é um perigo real.
O número mais importante
Não vou dizer que o IPCA seja um índice “errado”. Muito pelo contrário. Ele cumpre sua função e é o principal indicador oficial da inflação seguido pelo mercado, mesmo que nós (o povo em geral) nos últimos anos estejamos meio incrédulos com os percentuais apresentados e a “sensação” que sentimos na vida real seja diferente. Também não seria correto comparar os dois índices como se medissem exatamente a mesma coisa, mas é justamente essa diferença que precisa ser compreendida pelos incautos.
O IPCA mostra a inflação enfrentada pelo consumidor brasileiro. O INCC mostra a inflação enfrentada por quem constrói.
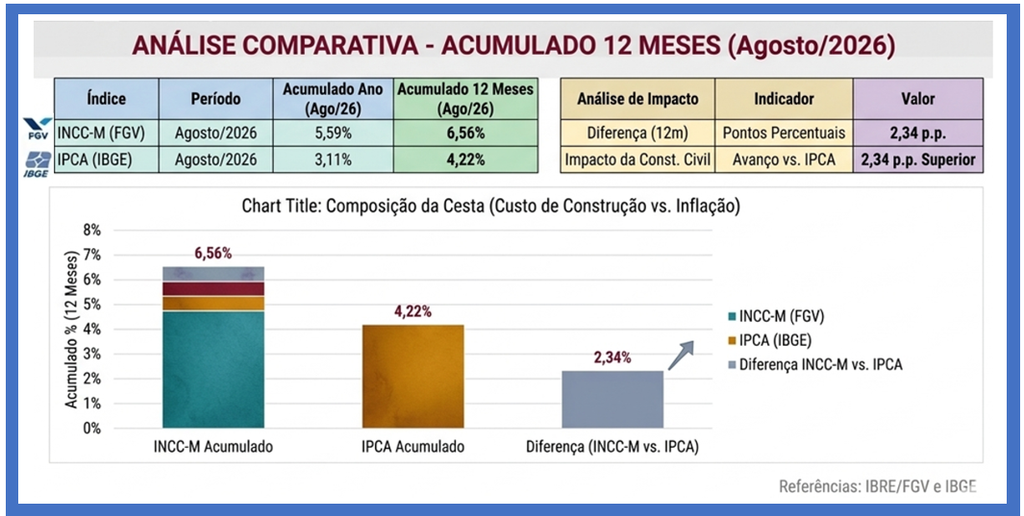
É dessa forma que os órgãos públicos deveriam encarar e apresentar à sociedade. A diferença apenas em pontos percentuais mascara a realidade, mas mostrar o impacto proporcional entre os índices escancara que construir está ficando muito mais caro, e em um ritmo muito superior ao aumento médio dos preços captado pelo IPCA.
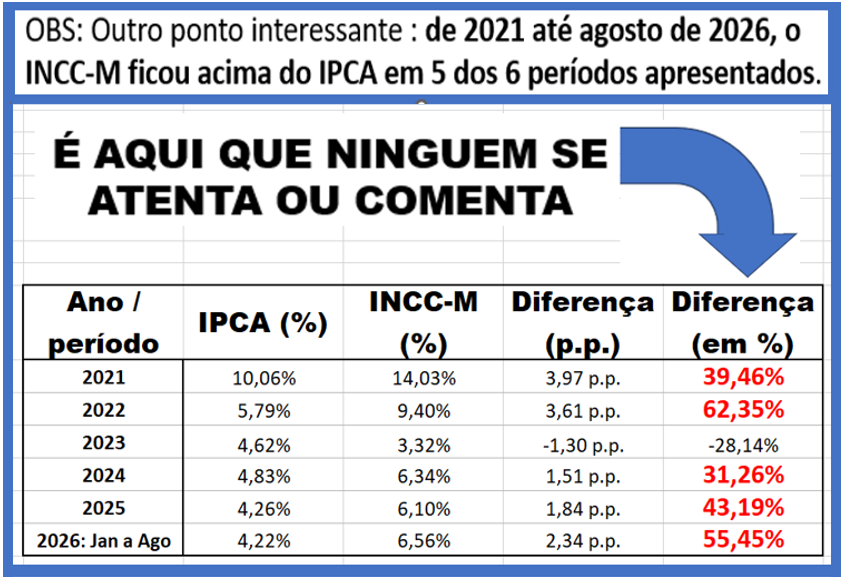
Esta diferença de alguns pontos percentuais vai se acumulando ao longo do tempo. Não estamos falando sobre apenas um mês; na construção civil, uma obra leva tempo. Dependendo do tipo do empreendimento, pode levar alguns anos entre a aquisição do terreno, aprovação, lançamento, construção, habite-se e entrega. Essa situação deixa de ser detalhe e passa a fazer parte da própria viabilidade econômica do negócio.
Construir não é como ir ao supermercado comprar alguns itens básicos ou pagar a conta de luz residencial pelo aplicativo do banco. Uma obra de verdade envolve uma cadeia complexa: cimento, vergalhão de aço, fiação pesada, logística de distribuição e uma mão de obra especializada que está cada vez mais escassa. Vale lembrar que há um exército de trabalhadores desse setor que se acomodou com os excessos de benefícios assistenciais federais, estaduais e municipais, camuflando os dados reais de emprego e distorcendo a nossa taxa de desemprego de equilíbrio (o conceito técnico da NAIRU, que já expliquei nesta coluna).
A inflação do canteiro de obras tem uma lógica própria e implacável. O construtor não compra o “IPCA médio” que acalma o mercado financeiro; ele compra o insumo real na cotação do dia. Se o custo da obra sobe a 6,56% e a inflação geral patina em 4,22%, alguém precisa engolir essa diferença. Milagre ou mágica financeira não existe: ou a construtora raspa a sua margem de lucro até o osso, ou engaveta os lançamentos e deixa de investir, ou ela repassa o custo para o preço final do imóvel. E, lógico, quem sofre no final é sempre o comprador. Como veremos a seguir, essa pressão já gera desdobramentos infelizes.
Consequências sobre outros números
Vamos ao índice IMAT (Índice de Materiais Básicos) , um indicador da B3 que mede o desempenho médio das ações mais negociadas do setor de materiais básicos no Brasil, e essas empresas em geral, estão refletindo os problemas nas suas cotações:
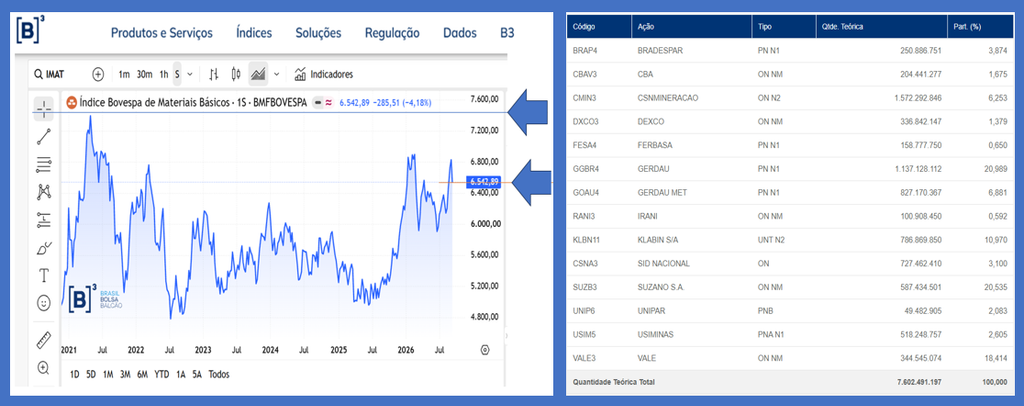
Mesmo sendo um setor cíclico, o IMAT é um índice de Retorno Total, o comportamento do gráfico não reflete apenas a variação do preço das ações na tela, mas sim o reinvestimento automático de todos os dividendos e proventos pagos pelas empresas do setor ao longo desses 5 anos. Portanto, quem comprou o pacote de ações do índice em 2021 acumulou uma desvalorização nominal do preço das ações até o momento atual.
Mas tem vilão por aí
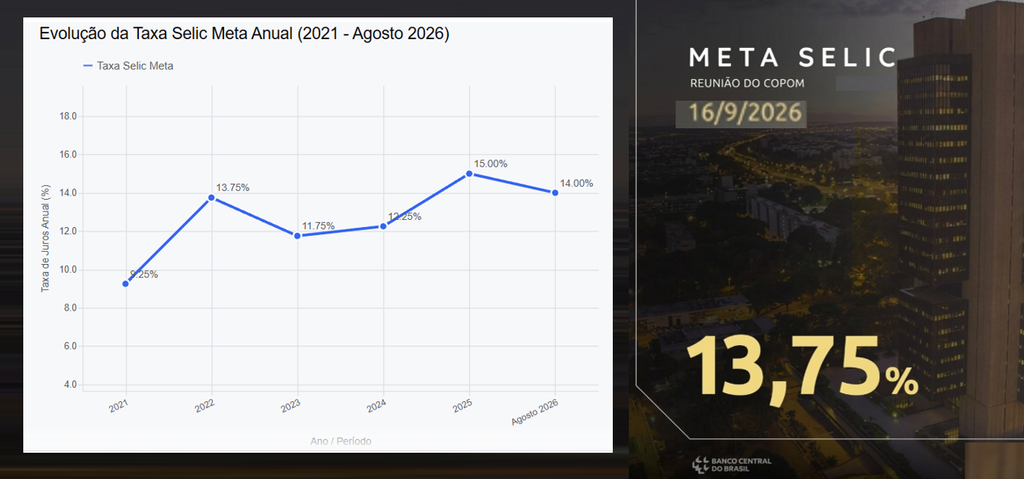
Nessa equação que já é complexa por natureza, entra em cena o verdadeiro vilão macroeconômico atual: a taxa Selic mantida nas alturas e por muito tempo pelo Banco Central. Juro alto na casa dos dois dígitos ataca o setor imobiliário por dois flancos de forma simultânea.
Em uma ponta, ele encarece o custo de captação de recursos para as constrututoras e incorporadoras. Financiar a produção de um grande empreendimento via crédito bancário ou emissão de CRI virou um exercício de pura sobrevivência, onde os juros comem boa parte da perspectiva de lucro real antes mesmo da primeira laje ser batida.
Na outra ponta, o juro alto esmaga o poder de compra e destrói o crédito imobiliário na ponta final, inviabilizando o financiamento de longo prazo para as famílias.
O resultado prático dessa armadilha financeira já aparece nos balanços oficiais do primeiro semestre de 2026: os distratos de dez incorporadoras de capital aberto chegaram a R$ 2,167 bilhões no primeiro semestre de 2026, um avanço de 27,7% em relação ao mesmo período do ano passado. Além disso, temos outro grupo que infelizmente perde o imóvel por falta de pagamento dos financiamentos, e os dados são trágicos. Os leilões de imóveis retomados tiveram um volume recorde em 2025, com 299,7 mil execuções realizadas em território nacional. Mesmo assim, esses ativos só estão conseguindo sair com descontos médios de até 37,3% sobre a avaliação oficial, e os bancos em 2026 já acumulam estoques expressivos dessas retomadas extrajudiciais
Nossa realidade
Antes de finalizar, vale destacar que esta análise foca apenas nos dados do Brasil. Sabemos que grande parte dessas alterações do INCC traz nessa conta fatores globais que mexem muito com os preços das commodities, como as guerras atuais, a corrida mundial por terras raras e a alta do dólar.
Diante disso, o Brasil vive um paradoxo asfixiante. De um lado, temos um déficit habitacional crônico e uma necessidade real de gerar emprego. Do outro, o custo de produção dispara enquanto o crédito trava o comprador. É como tentar fechar uma conta em que o custo de fabricação sobe pelo elevador e a capacidade de pagamento do comprador de imóvel desce pelas escadas.
Depois de tantos anos acompanhando este mercado, aprendi uma coisa simples: na construção civil, a conta pode até demorar para aparecer, mas ela sempre chega. E já está sendo distribuída, sem pena, entre incorporadores, acionistas e o comprador final.
*Coluna escrita por Rui das Neves, administrador de empresas, investidor e possui vasta experiência no como incorporador imobiliário.
*As opiniões transmitidas pelo colunista são de responsabilidade do autor e não refletem, necessariamente, a opinião da BM&C News.
*Leia mais colunas do autor clicando aqui