Payroll mais fraco nos EUA
O relatório de emprego de julho veio bem abaixo do esperado: o payroll mostrou fechamento de 23 mil vagas, contra expectativa de criação de 83 mil postos. O setor público puxou a perda, com corte de 53 mil vagas, enquanto o setor privado criou apenas 30 mil, também abaixo do previsto. A taxa de desemprego recuou para 4,1%, mas o dado não reflete força: a força de trabalho encolheu em 264 mil pessoas e a taxa de participação caiu para 61,4%, a menor desde o início de 2021. Mesmo com o número fraco, Wall Street reagiu bem, encerrando sua melhor semana desde abril, já que o mercado passou a apostar com mais convicção na manutenção dos juros pelo Federal Reserve.
Semana decisiva para inflação americana
Depois do payroll, o mercado volta as atenções para os preços. Na quarta-feira, dia 12, saiu o CPI de julho (CPI: Inflação ao consumidor em julho sobe 0,1%, no consenso, de -0,4%; ano a ano, +3,4%, no consenso, de +3,5%. Núcleo do CPI sobe 0,2%, no consenso, na margem, de +0,0%; ano a ano, +2,5%, no consenso, de +2,6%), Na quinta-feira, é a vez do PPI, o índice de preços ao produtor. Os dois números devem complementar o quadro do mercado de trabalho e ajudar a definir até que ponto o Fed tem espaço para manter os juros estáveis daqui para frente.
Bolsas americanas em recordes
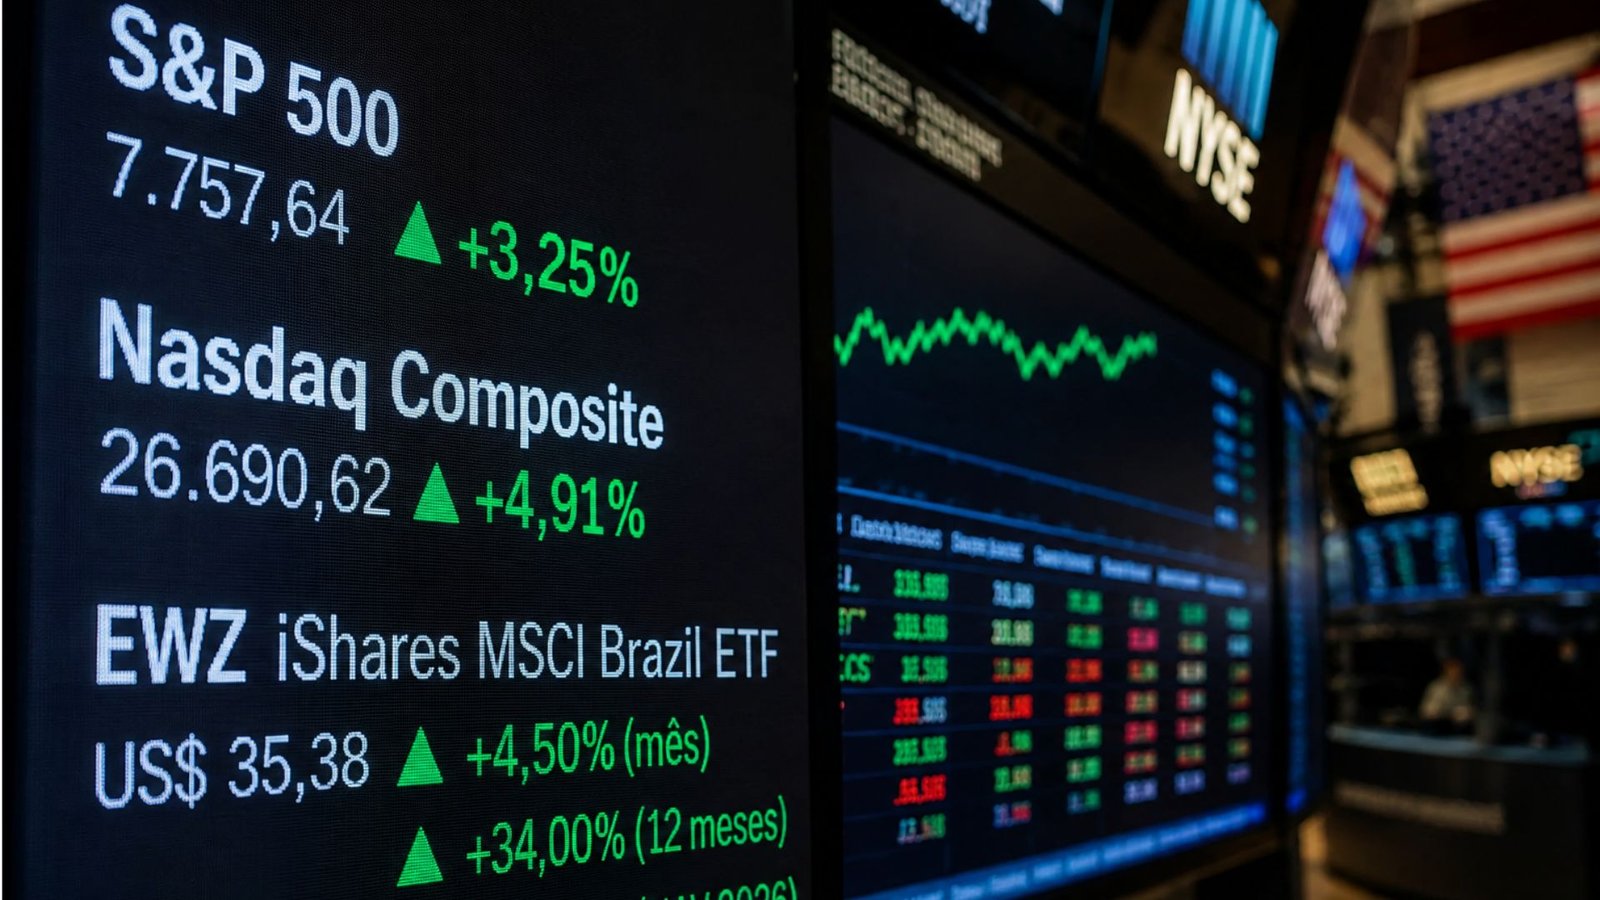
Wall Street voltou a bater recordes na sexta-feira. O S&P 500 fechou em máxima histórica, aos 7.757,64 pontos, alta de 0,62% no dia e acumulando mais de 3% na semana — a melhor desde abril e o vigésimo quinto fechamento recorde do índice em 2026. O Nasdaq Composite encerrou em 26.690,62 pontos, alta de 1,3% no dia e avanço próximo de 5% na semana, também renovando recorde, puxado pela recuperação forte dos semicondutores — o ETF setorial SOXX subiu cerca de 7% no período.
Temporada de balanços: empresas de IA no centro das atenções
A safra de resultados segue movimentando fortemente o setor de tecnologia. A Nvidia fechou uma parceria em nuvem de inteligência artificial com a IREN e vai comprar 30 milhões de ações da empresa, a US$ 70 cada — a ação da Nvidia subiu 1,76% na sexta, enquanto a IREN disparou mais de 7,6%. A Intel saltou quase 14% após anunciar acordo preliminar com a Apple para fabricar parte dos chips que equipam os dispositivos da companhia — a própria Apple avançou mais de 2%. A Dell subiu mais de 13% na semana, impulsionada por comentário do presidente americano Donald Trump em evento público. E a Micron Technology viveu sua melhor semana desde dezembro de 2008, reforçando o apetite dos investidores por nomes ligados a semicondutores e infraestrutura de IA. Na quinta-feira desta semana, a Applied Materials divulga resultados e deve dar mais pistas sobre a demanda do setor.
Fiscal volta ao centro das atenções no Brasil
Com a temporada de balanços perdendo força por aqui, o fiscal retoma protagonismo. O Tesouro Nacional projeta déficit primário de 0,4% do PIB em 2026 e de 0,1% em 2027, números que ainda cabem dentro da banda de tolerância do arcabouço fiscal, mas que já sinalizam um quadro bem mais desafiador a partir de 2028. Analistas têm questionado o uso de manobras contábeis para viabilizar o cumprimento da meta, o que mantém a credibilidade fiscal sob escrutínio do mercado. Não à toa, os juros da dívade brasileira de 10 anos seguem acima de 14% ao ano, com a Selic em 14,25%.
Eleições: reta final do calendário
O calendário eleitoral avança rápido. As convenções partidárias, que definem coligações e candidaturas, se encerraram no dia 5 de agosto. Nesta próxima semana, no dia 16, começa oficialmente a propaganda eleitoral, inclusive na internet. O primeiro turno está marcado para 4 de outubro, com eventual segundo turno em 25 de outubro. Entre os movimentos recentes, o PDT oficializou apoio à pré-candidatura de Lula à reeleição. Com a corrida entrando na fase mais visível, o mercado deve passar a precificar com mais intensidade os riscos e cenários eleitorais ao longo das próximas semanas.
B3: exercício de opções na quarta-feira
Na quarta-feira (12) acontece o exercício de opções sobre índice na B3, e a rolagem do contrato futuro de índice para Outubro/26
Mercados internacionais e destaques de alta
Fechamento da semana (sexta-feira, 7 de agosto):
Ibovespa: 172.513 pontos — queda de 3,08% na semana e no mês (agosto ainda não recuperou o tombo da semana), mas ainda com alta de 7,46% no ano.
S&P 500: 7.757,64 pontos — alta de mais de 3% na semana, recorde histórico, com ganhos de dois dígitos no ano.
Nasdaq Composite: 26.690,62 pontos — alta de quase 5% na semana, recorde histórico.
EWZ (iShares MSCI Brazil ETF): US$ 35,38 — alta em torno de 4,5% no mês e de aproximadamente 34% em 12 meses, com retorno total (NAV) de 14,74% em 2026.
O contraste da semana chama atenção: enquanto as bolsas americanas bateram recordes com o payroll fraco, o Ibovespa perdeu força, pressionado pela realização de lucros após os balanços do setor financeiro e por um movimento de rotação de capital estrangeiro para ações de tecnologia nos Estados Unidos.
Lá fora, o giro de notícias corporativas segue dominado pelo eixo de inteligência artificial e semicondutores — de parcerias em nuvem a acordos de manufatura de chips —, reforçando que o apetite por risco global segue concentrado nesse tema, mesmo em meio às incertezas sobre o mercado de trabalho americano e à proximidade da temporada eleitoral brasileira.