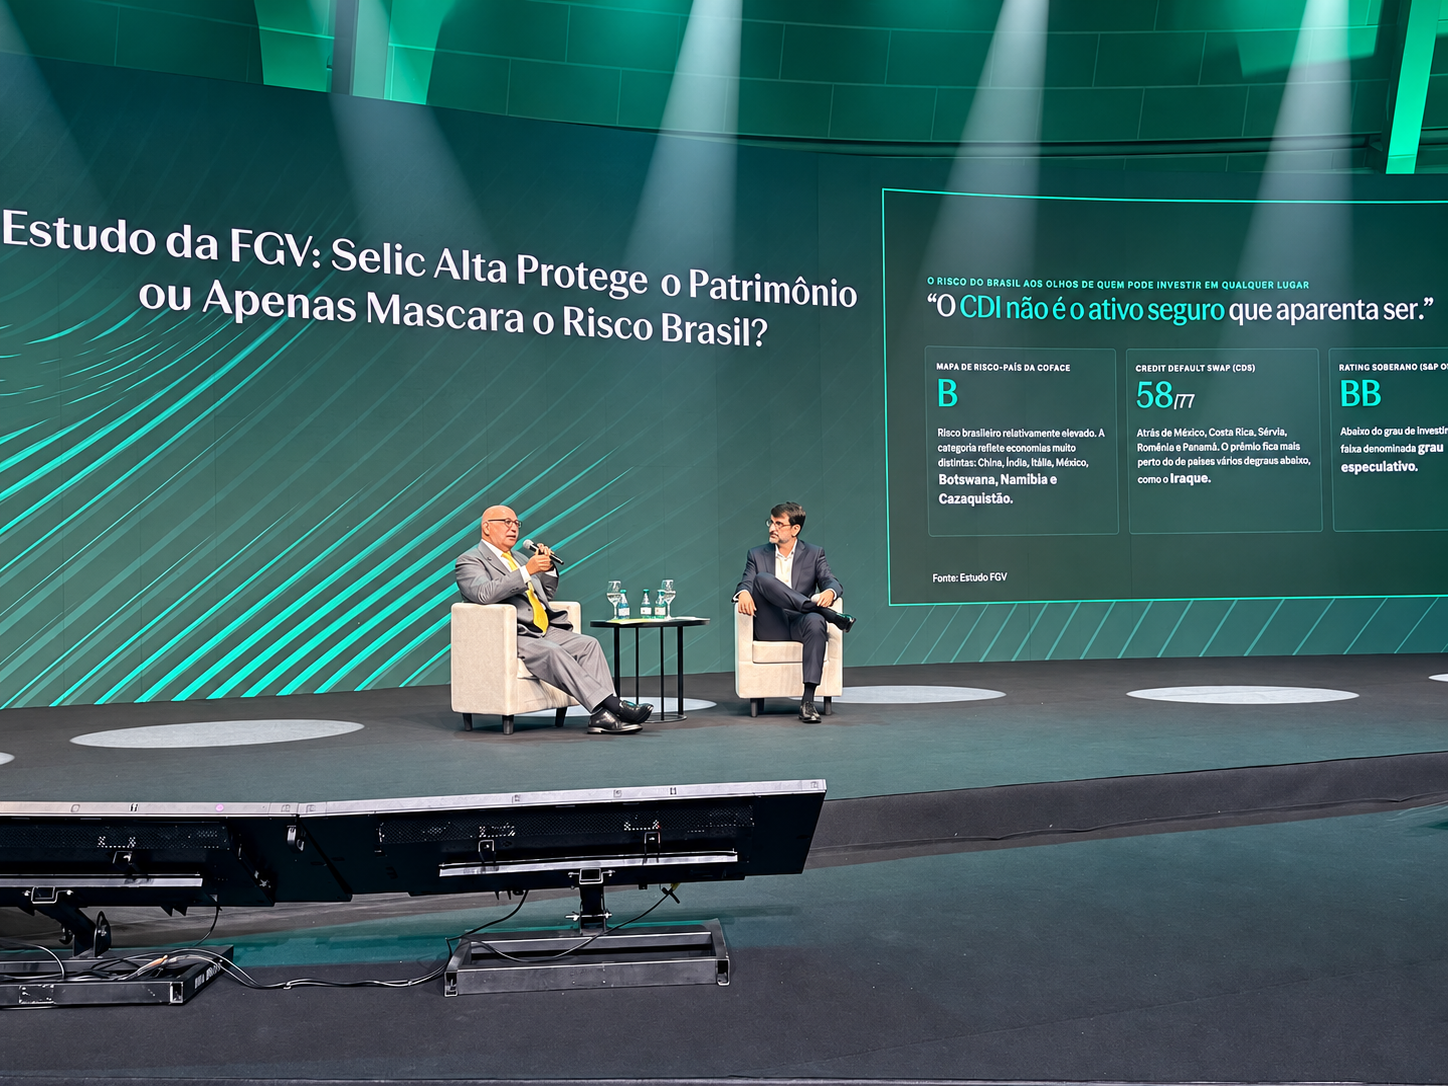
Levantamento apresentado no Avenue Connection, em São Paulo, mostra que juros elevados não protegem integralmente o investidor contra inflação, câmbio e concentração de patrimônio no Brasil
A diversificação internacional continua sendo necessária mesmo em períodos de Selic elevada. Essa é uma das principais conclusões de um estudo do Centro de Estudos em Finanças da Fundação Getulio Vargas (FGVcef), apresentado durante o Avenue Connection, em São Paulo.
Segundo a pesquisa, os juros elevados podem oferecer retorno nominal e liquidez em reais, mas não eliminam riscos relacionados à inflação, ao câmbio, ao reinvestimento, ao crédito e à concentração dos recursos em uma única economia e moeda.
Em entrevista à BM&C News durante o evento, William Eid Junior, diretor do Centro de Estudos em Finanças da FGV e um dos autores do trabalho, destacou justamente essa diferença entre rendimento nominal e proteção patrimonial.
Por que Selic e CDI não garantem proteção completa?
Um dos exemplos apresentados pelo estudo considera R$ 100 aplicados no CDI no início de 2000.
Em julho de 2026, o investimento teria alcançado aproximadamente R$ 2.108, considerando o retorno nominal acumulado. No mesmo período, porém, a inflação chegou a 382%.
Descontado o avanço dos preços, o valor corresponderia a cerca de R$ 437 a preços de janeiro de 2000, equivalente a um retorno real acumulado de aproximadamente 337%.
A diferença aumenta quando a comparação passa a considerar o poder de compra em moeda estrangeira.
Desde dezembro de 2014, por exemplo, o CDI apresentou retorno acumulado de 199% em reais até julho de 2026. Quando o mesmo desempenho é medido em dólares, o retorno cai para 56%.
A pesquisa ressalta que isso não significa que o CDI seja um investimento inadequado. O instrumento pode cumprir funções importantes de liquidez e fazer parte de uma carteira de longo prazo. A questão é tratá-lo como uma referência universal de proteção patrimonial.
Patrimônio brasileiro continua concentrado no país
Outro ponto levantado pela pesquisa é o elevado grau de concentração dos recursos das famílias brasileiras.
Considerando o núcleo formado por imóveis, aplicações financeiras e fundos, 97,8% do patrimônio está dentro da economia brasileira e apenas 2,2% está no exterior.
O estudo argumenta ainda que possuir diferentes produtos financeiros no Brasil não significa necessariamente estar diversificado.
Uma carteira pode reunir renda fixa, fundos e ações e, ainda assim, permanecer exposta à mesma moeda, ao mesmo ambiente fiscal e aos mesmos riscos econômicos.
A diversificação efetiva, segundo os pesquisadores, depende da combinação de ativos ligados a economias, moedas e emissores diferentes.
Roberto Lee, CEO e fundador da Avenue, afirmou à BM&C News que a análise ajuda a colocar o risco brasileiro em perspectiva quando o país é comparado a outras economias avaliadas pelos investidores internacionais. Lee também destacou uma mudança no perfil do investidor brasileiro nos últimos anos, acompanhada da redução das barreiras de acesso ao mercado internacional.
Investir no exterior exige disciplina e constância
O levantamento também procura responder a uma das principais dúvidas de quem pretende internacionalizar parte do patrimônio: qual é o melhor momento para enviar recursos ao exterior?
A conclusão dos pesquisadores é que tentar antecipar os movimentos do câmbio pode prejudicar a estratégia.
Em 80 janelas de dez anos iniciadas a partir de 2010, a estratégia de realizar aportes mensais superou a decisão de esperar pelo melhor momento para investir. Em uma das simulações realizadas, aportar regularmente resultou em patrimônio 9,2% maior do que esperar o dólar cair 15% para realizar a remessa.
Na prática, a recomendação metodológica do estudo é baseada em disciplina e constância, e não na tentativa de prever o momento ideal do câmbio.
A pesquisa também sustenta que nem mesmo gestores profissionais conseguem acertar de maneira persistente os melhores momentos de entrada e saída.
Quanto o investidor deveria ter no exterior?
O estudo atual dá continuidade a um levantamento anterior do FGVcef, publicado em 2024.
Naquele trabalho, os pesquisadores calcularam um piso de 16% do patrimônio em ativos internacionais para compensar a exposição do consumo brasileiro às variações cambiais, percentual que pode chegar a 17% ou 18% entre famílias de maior renda.
O novo estudo amplia a discussão.
Para os autores, a proteção patrimonial envolve não apenas o consumo, mas também preservação de capital, diversificação das fontes de risco, acesso a estratégias internacionais e geração de renda em moeda forte.
O levantamento apresenta ainda faixas ilustrativas de alocação de acordo com a fase de vida, mas ressalta que esses percentuais não constituem recomendação de investimento e devem considerar objetivos, situação financeira e perfil de risco de cada investidor.