Quem tem restituição do Imposto de Renda 2026 a receber e não foi incluído nos lotes liberados pela Receita Federal deve consultar o processamento da declaração antes de concluir que caiu na malha fina. A ausência do pagamento, sozinha, não comprova retenção: problemas nos dados bancários ou na chave Pix também podem impedir o crédito.
A Receita abriu nesta segunda-feira (24) a consulta ao quarto lote de restituição do IRPF 2026. O pagamento será feito em 31 de agosto para 521.935 contribuintes, somando R$ 1,238 bilhão. O lote também contempla restituições residuais de exercícios anteriores.
Em julho, ao anunciar o terceiro lote, o Fisco informou que havia encerrado a fila das restituições de 2026 que estavam aptas para pagamento naquele momento. As pendências restantes estavam relacionadas principalmente a declarações retidas em malha fiscal ou a inconsistências bancárias.
O último balanço específico sobre a malha do IRPF 2026 localizado nos dados públicos da Receita é de 18 de maio. Na ocasião, 1.410.027 declarações estavam retidas, equivalentes a 5,6% das 25,3 milhões já entregues naquele momento. Como o dado foi divulgado antes do fim do prazo de declaração, ele não representa o estoque atual da malha.
Como saber se caiu na malha fina do IR 2026?
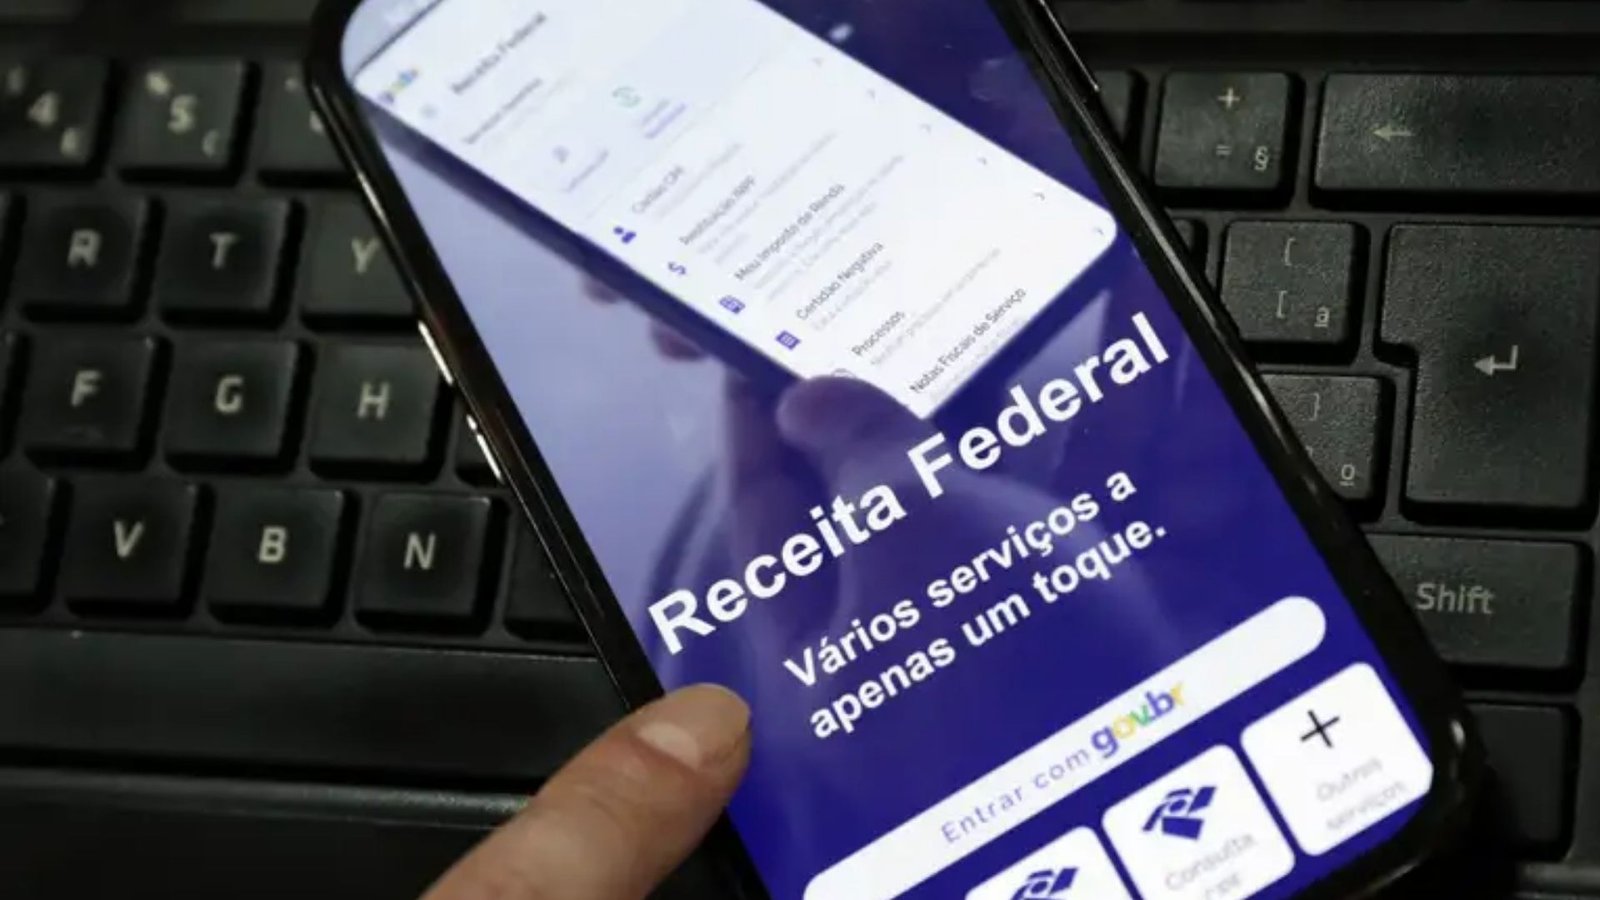
O contribuinte pode verificar a situação no Meu Imposto de Renda, pela internet ou pelo aplicativo da Receita Federal. O acesso exige conta gov.br de nível prata ou ouro.
Dentro do sistema, a opção “Pendências de malha” informa se a declaração foi retida e apresenta o motivo identificado pelo cruzamento de dados da Receita. Também é possível acessar informações pelo e-CAC.
Cair na malha fina não significa necessariamente que exista imposto devido. A declaração é separada para análise quando o sistema identifica diferenças entre os dados informados pelo contribuinte e aqueles enviados à Receita por empresas, instituições financeiras, planos de saúde e outras fontes. Enquanto a declaração permanecer na malha, eventual restituição não é liberada.
Quais erros podem levar à malha fina?
Entre as principais situações apontadas pela Receita estão a omissão de rendimentos do próprio contribuinte, rendimentos de dependentes que não foram informados, despesas médicas não confirmadas pelo prestador e despesas médicas que não podem ser legalmente deduzidas.
Também é preciso conferir informações sobre dependentes, pensão alimentícia, previdência e demais deduções. Um dependente, por exemplo, deve constar em apenas uma declaração, salvo hipóteses específicas previstas nas regras do IR. Todos os rendimentos recebidos pelo dependente incluído na declaração também precisam ser informados.
Outro ponto de atenção é a divergência entre os valores preenchidos pelo contribuinte e aqueles enviados pelas fontes pagadoras. A declaração pré-preenchida reduz a possibilidade de erros, mas não elimina a obrigação de o contribuinte conferir os dados antes do envio.
Como regularizar a malha fina sem esperar a Receita?
Se houver erro na declaração, o contribuinte pode apresentar uma declaração retificadora, desde que ainda não tenha recebido termo de intimação ou notificação de lançamento relacionada àquela pendência.
A retificadora substitui a declaração anterior e pode corrigir rendimentos, despesas, dependentes e outras informações. Após a transmissão, o documento passa novamente pelo processamento da Receita.
A simples retificação não gera automaticamente multa. No entanto, se a mudança resultar em aumento do imposto devido, podem existir diferenças de imposto e respectivos acréscimos a recolher.
E se as informações declaradas estiverem corretas?
Nesse caso, o contribuinte não deve alterar uma informação correta apenas para tentar liberar a declaração.
A Receita prevê a possibilidade de apresentação antecipada de documentos para comprovar as informações declaradas. A orientação atual, porém, informa que esse procedimento pode ser realizado a partir do ano seguinte ao da entrega da declaração. Portanto, para uma declaração do IRPF apresentada em 2026, a antecipação documental não deve ser tratada como uma solução disponível imediatamente em agosto.
Caso seja emitida uma intimação antes disso, o contribuinte deve seguir as instruções do documento e apresentar os comprovantes solicitados dentro do prazo informado pela Receita.
Quando a restituição é paga depois da regularização?
Depois que a pendência é resolvida e a declaração volta à situação regular, eventual restituição entra novamente na fila de pagamento.
A Receita recebe mensalmente recursos do Tesouro Nacional e forma lotes bancários de restituição. A ordem considera primeiro as prioridades legais, depois critérios relacionados ao uso da declaração pré-preenchida e Pix e, posteriormente, os demais contribuintes. Em caso de empate dentro de uma mesma categoria, a data de entrega é utilizada como critério.
Não há razão para presumir que toda declaração regularizada será paga automaticamente no último dia útil do mês seguinte. A inclusão depende do processamento e da formação dos lotes pela Receita.
A restituição presa na malha é corrigida pela Selic?
Sim. O valor da restituição é atualizado pela taxa Selic acumulada a partir do mês seguinte ao término do prazo de entrega da declaração até o mês anterior ao pagamento, acrescida de 1% no mês em que o depósito é realizado.
No IRPF 2026, cujo prazo terminou em 29 de maio, a atualização começa a considerar a Selic a partir de junho.
A taxa básica de juros está atualmente em 14% ao ano, após o Copom reduzir a Selic de 14,25% para 14% em reunião realizada em 5 de agosto. A nova taxa passou a vigorar em 6 de agosto.
Isso não significa, porém, que seja financeiramente vantajoso deixar uma declaração irregular apenas para receber correção. O contribuinte perde acesso ao dinheiro durante o período e, caso tenha dívidas com juros elevados, o custo financeiro pode superar com folga a atualização da restituição.
O que fazer agora se a declaração estiver na malha fina?
O primeiro passo é acessar o Meu Imposto de Renda, consultar “Pendências de malha” e identificar exatamente o ponto questionado.
Se houver erro, a saída é fazer a retificação enquanto não existir intimação ou notificação que impeça esse procedimento. Se os dados estiverem corretos, o contribuinte deve preservar os documentos comprobatórios e acompanhar a situação da declaração.
A Receita recomenda guardar a declaração, o recibo de entrega e os comprovantes por até cinco anos, período em que as informações podem ser solicitadas para comprovação.
Para quem tem restituição a receber, regularizar a pendência é o caminho para voltar à fila de pagamento — com o valor atualizado pela Selic de acordo com as regras do IRPF.