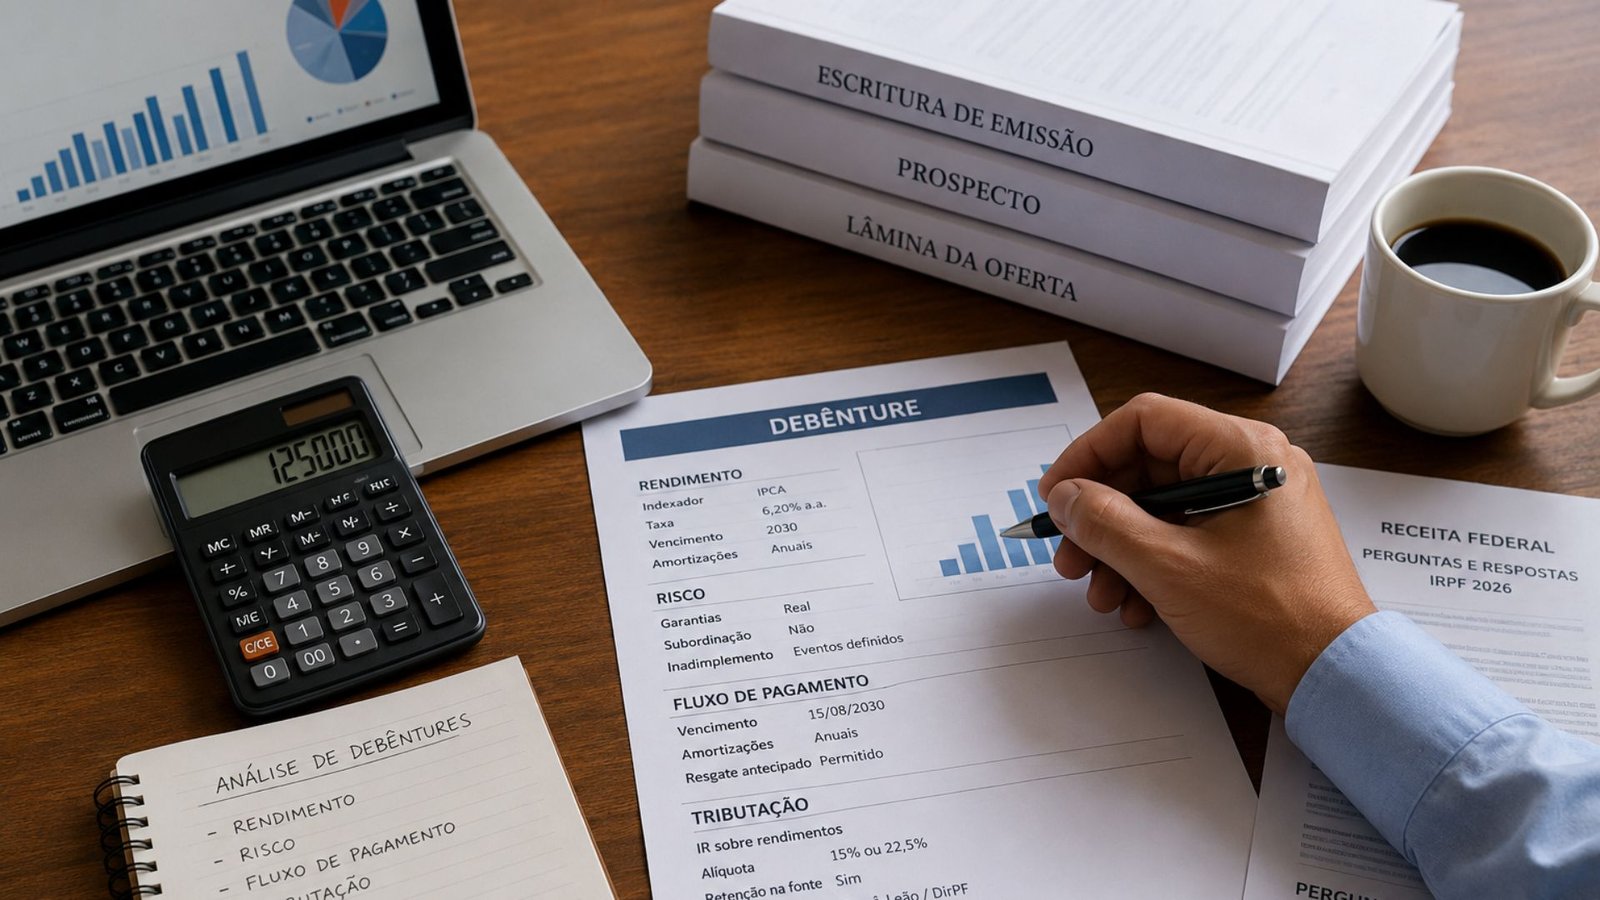
Para avaliar o risco, o rendimento e a tributação de uma debênture, examine em conjunto os documentos da emissão e as regras fiscais aplicáveis. A taxa divulgada isoladamente não permite calcular o retorno líquido nem avaliar todas as condições de pagamento e saída.
A análise começa pela escritura, pelo prospecto, pela lâmina e pelos demais documentos da oferta. A consulta regulatória deve ser feita na CVM, enquanto as regras de tributação e declaração precisam ser verificadas nos materiais vigentes da Receita Federal.
Quais informações devem ser comparadas em uma debênture?
Os documentos oficiais de cada emissão devem informar as condições financeiras e os compromissos assumidos. Antes de comparar alternativas, organize os dados em uma mesma estrutura.
| Bloco de análise | O que verificar | Onde procurar |
|---|---|---|
| Rendimento | Indexador, taxa, vencimento e amortizações | Escritura, prospecto e lâmina |
| Risco | Garantias, subordinação e eventos de inadimplemento | Escritura e documentos da oferta |
| Fluxo de pagamento | Vencimento, amortizações e hipóteses de resgate antecipado | Escritura e prospecto |
| Informações do emissor | Dados periódicos e condições que afetem a emissão | Informações oficiais divulgadas pelo emissor |
| Tributação | Base de cálculo, alíquotas, retenção, prazos e exceções | Receita Federal e legislação vigente |
Essa organização evita a comparação de taxas sem considerar diferenças contratuais. Também permite separar o rendimento anunciado das condições que determinam quando e como os pagamentos podem ocorrer.
Como analisar o risco da emissão?
A leitura deve identificar as garantias previstas, a eventual subordinação, as hipóteses de inadimplemento e as regras aplicáveis ao resgate antecipado. Esses pontos precisam ser conferidos na documentação da própria emissão, e não presumidos a partir do nome do produto.
Também é necessário consultar as informações periódicas do emissor. A análise regulatória deve se concentrar nas normas vigentes sobre emissão, oferta, negociação, divulgação de informações e documentos das debêntures.
Para manter um registro comparável, anote o documento consultado, sua versão e a data de acesso. Se uma condição aparecer em material resumido, confira como ela foi redigida na escritura e no prospecto.
Como calcular o rendimento líquido?
O cálculo exige, primeiro, a identificação do indexador, da taxa, do vencimento e das amortizações. Depois, devem ser incorporadas as condições de resgate antecipado e o tratamento tributário efetivamente aplicável.
Não existe uma taxa única que represente todas as debêntures. Cada cálculo deve reproduzir as condições documentadas para a emissão analisada. Sem esse cruzamento, o número obtido representa apenas uma parte do fluxo previsto.
Uma planilha de comparação pode usar os seguintes campos: valor considerado, indexador, taxa, datas de pagamento, amortizações, vencimento, possibilidade de resgate antecipado e tributação. O objetivo não é projetar uma rentabilidade universal, mas reproduzir as regras de cada título sob os mesmos critérios de análise.
Onde consultar a tributação e a declaração?
A consulta fiscal deve identificar contribuintes abrangidos, fato gerador, base de cálculo, alíquotas, prazos, retenção, forma de declaração e exceções. A Receita Federal disponibiliza um arquivo oficial de perguntas e respostas do IRPF 2026 e uma página de perguntas frequentes sobre a declaração do Imposto de Renda.
Se os documentos da emissão citarem o Decreto nº 11.964, a referência deve ser confrontada com o texto oficial disponível no Planalto, incluindo eventuais alterações e normas complementares aplicáveis.
Na declaração, a verificação deve abranger posição, rendimentos, alienação, resgate e retenções. O procedimento correto é localizar a orientação específica no documento oficial vigente, em vez de usar apenas o nome do arquivo ou um resumo do conteúdo.
O que a taxa destacada não mostra?
A informação incômoda é que uma taxa bruta, por si só, não responde quanto o investidor receberá nem em quais condições. Ficam fora desse número as datas de pagamento, as amortizações, o vencimento, as regras de resgate antecipado e a tributação aplicável.
Também não é possível substituir a análise de risco por uma leitura isolada da garantia indicada. Garantias, subordinação e eventos de inadimplemento devem ser avaliados em conjunto e conforme a redação dos documentos oficiais.
Antes de decidir, baixe a escritura, o prospecto e a lâmina, preencha a tabela de comparação e consulte a orientação fiscal vigente. Guarde as versões utilizadas e refaça o cálculo líquido sempre que houver mudança normativa ou atualização relevante nos documentos da emissão.
Veja mais sobre o assunto no canal da BM&C News.