Um CDB pagando 120% do CDI pode chamar atenção imediatamente na plataforma de uma corretora. Se outro título aparentemente semelhante oferece 100% ou 105% do CDI, a tendência é olhar para a maior taxa e concluir que aquela é a melhor oportunidade.
Mas a comparação não deve terminar na rentabilidade.
O CDB é uma forma de captação de recursos dos bancos. Na prática, o investidor empresta dinheiro à instituição financeira e recebe em troca a remuneração contratada. Por isso, além do percentual do CDI, é preciso observar quem está pedindo o dinheiro, por quanto tempo, em quais condições e qual risco está sendo assumido.
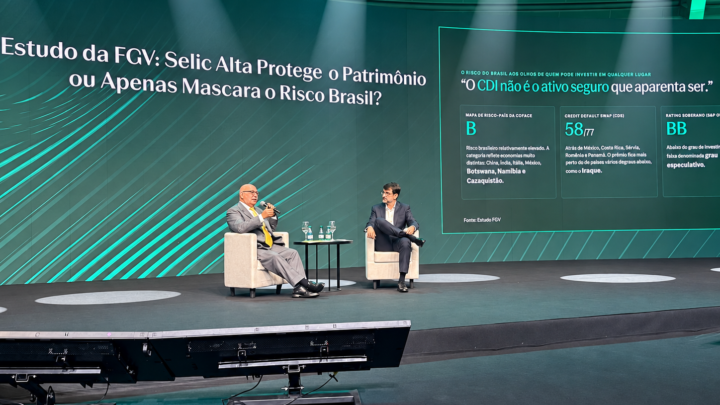
O alerta ganhou relevância após o presidente do Banco Central, Gabriel Galípolo, afirmar, em agosto, que muitos investidores compram CDB sem analisar adequadamente o risco por considerarem suficiente a proteção do Fundo Garantidor de Créditos (FGC).
“Todo tipo de investimento que tem prêmio tem algum tipo de risco”, afirmou Galípolo durante evento do Santander.
CDB a 120% do CDI é mais arriscado?
Não necessariamente.
Não existe uma regra segundo a qual um CDB 120% do CDI seja automaticamente arriscado, assim como uma remuneração próxima de 100% do CDI não transforma um título em investimento sem risco.
A taxa oferecida pode variar por diferentes motivos. Prazo maior, ausência de liquidez diária, estratégia comercial da instituição, necessidade de captar recursos e condições específicas da oferta podem interferir na remuneração.
O Portal do Investidor, mantido pela Comissão de Valores Mobiliários (CVM), destaca, por exemplo, que CDBs com menor liquidez tendem a oferecer remuneração maior. O principal risco do produto, por sua vez, é o risco de crédito da instituição que emitiu o papel.
Por isso, a pergunta mais útil não é simplesmente “120% do CDI é seguro?”, mas:
por que este banco precisa pagar mais do que outros emissores para captar meu dinheiro?
Por que alguns bancos pagam mais pelo CDB?
Instituições financeiras utilizam CDBs para captar recursos. O dinheiro levantado pode ser empregado nas atividades do próprio banco, como operações de crédito.
A remuneração oferecida faz parte do custo dessa captação.
Bancos com diferentes estruturas, modelos de negócio, fontes de financiamento e necessidades de recursos podem oferecer condições distintas para atrair investidores.
Isso não significa que toda taxa elevada seja sinal de dificuldade financeira. O próprio Galípolo já observou, ao discutir o caso do Banco Master, que o valor da taxa isoladamente não é suficiente para determinar se uma instituição enfrenta problemas. A capacidade do banco de administrar seus ativos e passivos também é determinante.
A taxa, portanto, funciona melhor como um sinal para investigar do que como uma classificação automática de risco.
Como saber se uma taxa está realmente muito alta?
A melhor comparação não é com um número fixo, mas com outros produtos de características semelhantes disponíveis naquele momento.
Imagine dois CDBs com:
- mesmo prazo;
- mesma condição de liquidez;
- mesma incidência de impostos;
- cobertura equivalente do FGC;
- vencimentos próximos.
Se um deles oferece uma remuneração significativamente superior à dos demais, o investidor ganhou uma informação importante: existe um prêmio maior sendo oferecido para que ele escolha aquele emissor.
Isso não significa que o título deva ser descartado. Significa que vale entender o que explica essa diferença.
Comparar um CDB de três anos sem liquidez com outro de liquidez diária apenas pela porcentagem do CDI pode levar a uma conclusão errada. Prazo, possibilidade de resgate e risco precisam entrar juntos na análise.
120% do CDI significa ganhar 120% ao ano?
Não.
Esse é outro ponto que pode causar confusão.
Um título que paga 120% do CDI não oferece rentabilidade de 120% ao ano. A remuneração corresponde a 120% da variação do CDI durante o período da aplicação.
Se o CDI sobe ou cai, o rendimento do CDB pós-fixado acompanha esse movimento conforme o percentual contratado.
Além disso, CDBs estão sujeitos à tributação. Por isso, a comparação entre investimentos deve considerar também o rendimento líquido após Imposto de Renda e, em aplicações muito curtas, eventual incidência de IOF.
O que o caso Banco Master ensina sobre taxas de CDB?
O caso Master ajuda a mostrar por que o custo de captação de uma instituição merece atenção, mas não cria uma linha que separe taxas “seguras” de taxas “perigosas”.
Em 2025, o FGC realizou uma operação de suporte financeiro ao conglomerado do Banco Master. Entre as condições impostas, as novas emissões de produtos elegíveis à garantia do fundo passaram a ter remuneração limitada a 100% do CDI.
De acordo com o relatório anual do próprio FGC, a restrição interrompeu o crescimento acelerado do passivo coberto pelo fundo que vinha sendo emitido pelo conglomerado.
O dado não significa que 100% do CDI seja uma taxa segura ou que 120% represente necessariamente risco elevado.
Ele mostra, porém, que taxa de captação, ritmo de crescimento dos passivos e estrutura financeira da instituição são elementos que podem estar relacionados e devem ser considerados na análise.
O FGC torna um CDB de taxa alta seguro?
O FGC reduz o impacto financeiro para investidores enquadrados nas regras de cobertura, mas não elimina o risco de crédito do banco.
CDBs estão entre os produtos elegíveis à garantia ordinária. O limite é de até R$ 250 mil por CPF ou CNPJ contra uma mesma instituição associada ou instituições do mesmo conglomerado financeiro, considerando os produtos cobertos.
A existência da garantia, portanto, não deveria transformar a análise do emissor em uma etapa dispensável.
Foi justamente esse comportamento que Galípolo colocou no centro da discussão em agosto. Para o presidente do Banco Central, parte dos investidores deixa de avaliar o risco do CDB por ter a percepção de que o FGC resolverá qualquer problema.
Para entender detalhadamente o que acontece com o CDB caso o banco seja liquidado, os prazos do processo e o que ocorre com valores superiores à garantia, vale consultar a explicação específica sobre as regras do FGC.
O que analisar antes de comprar um CDB a 120% do CDI?
Antes de escolher um CDB 120% do CDI apenas porque ele aparece no topo da lista de rentabilidade, alguns pontos ajudam a colocar a taxa em perspectiva.
- Emissor: identifique qual instituição financeira está captando o dinheiro. A corretora utilizada para fazer a compra não é necessariamente o banco que emitiu o título.
- Taxa dos concorrentes: compare o CDB com papéis de prazo e liquidez semelhantes. Quanto mais fora da média estiver a remuneração, mais importante é entender a diferença.
- Prazo: veja por quanto tempo o dinheiro ficará aplicado e exposto ao risco daquele emissor.
- Liquidez: confira se é possível resgatar antes do vencimento. Um percentual maior do CDI pode ser a compensação por deixar o dinheiro imobilizado por mais tempo.
- Rating: quando disponível, a classificação de risco pode ser mais uma fonte de informação sobre a qualidade de crédito do emissor. É importante verificar a agência responsável e a data da avaliação. Rating não é garantia de pagamento.
- Situação financeira: informações financeiras do banco, evolução do balanço e indicadores da instituição ajudam a complementar a avaliação.
- FGC: confirme se o produto é coberto e calcule quanto já está exposto ao mesmo banco ou conglomerado. A garantia tem limites e não deve ser tratada como substituta da análise de risco.
- Concentração: mesmo respeitando os limites do FGC, distribuir os recursos entre diferentes emissores reduz a dependência de uma única instituição.
Afinal, CDB a 120% do CDI vale a pena?
Pode valer. A taxa, isoladamente, não permite dizer se o investimento é bom ou ruim.
Um CDB que paga mais pode compensar um prazo maior ou uma menor liquidez. Também pode representar um prêmio para que o investidor aceite maior risco de crédito. É justamente por isso que dois títulos com percentuais diferentes do CDI não devem ser comparados apenas pela rentabilidade anunciada.
O ponto central é entender o que está sendo recebido em troca do risco assumido.
Quando um CDB oferece remuneração significativamente superior à de alternativas comparáveis, a taxa maior não precisa ser interpretada automaticamente como um problema. Mas deveria funcionar como um convite para olhar além do número antes de investir.
Leia mais sobre investimentos e finanças clicando aqui.