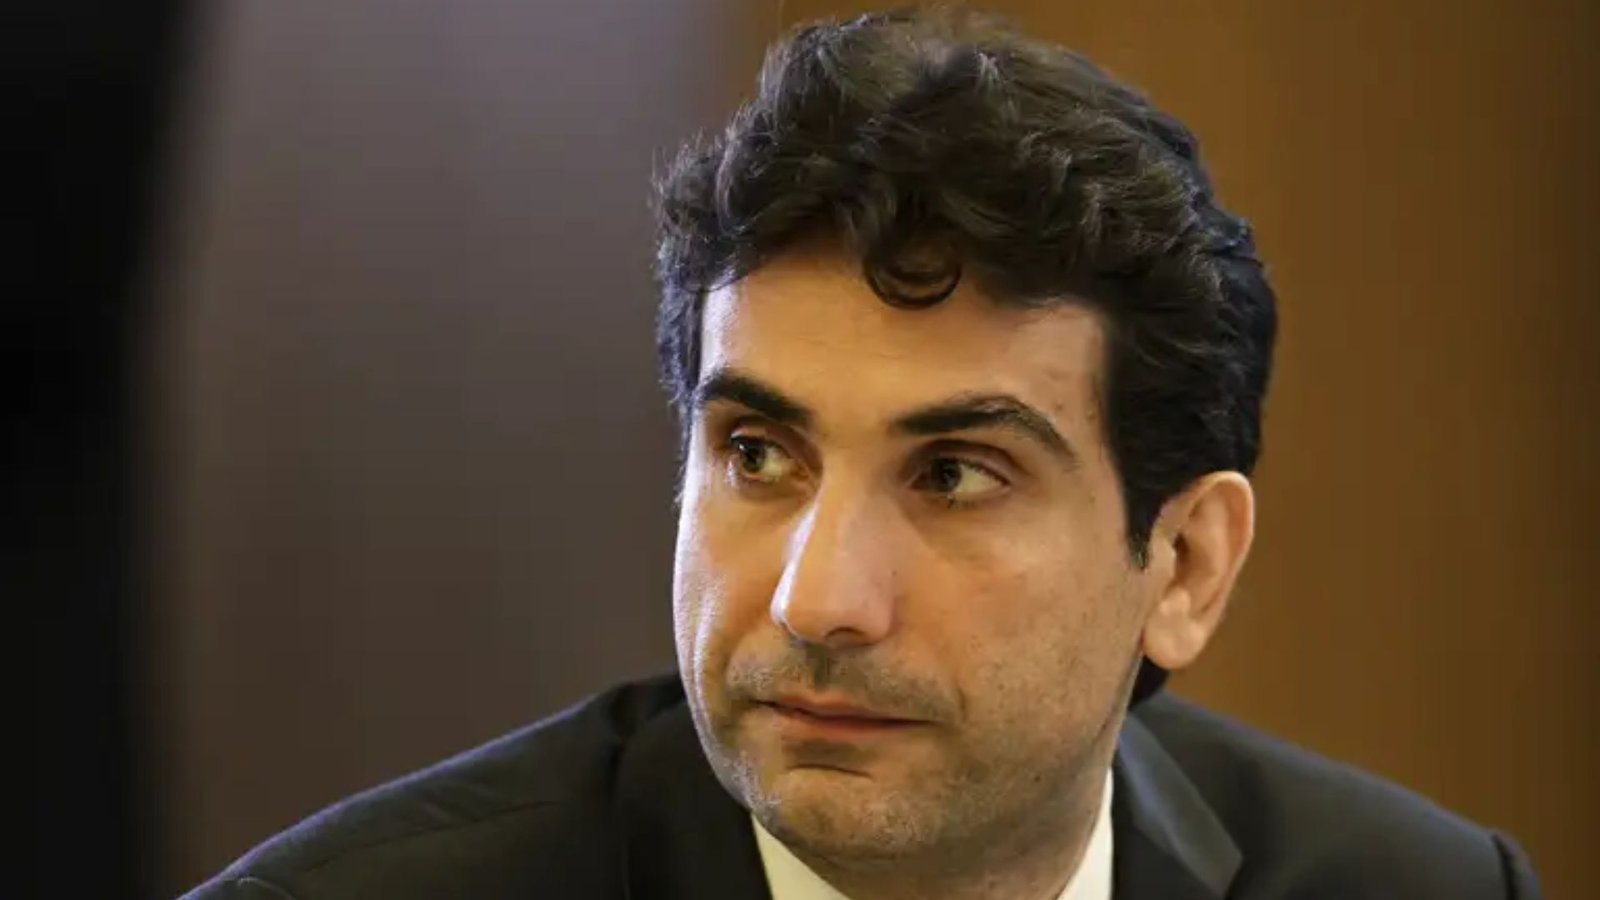
O presidente do Banco Central, Gabriel Galípolo, fez um alerta que interessa diretamente a quem investe em CDB: a existência do Fundo Garantidor de Créditos não deve fazer o investidor ignorar o risco do banco que está captando seu dinheiro.
Ao comentar o tema em agosto, Galípolo chamou atenção para investidores que escolhem CDBs principalmente pela rentabilidade e partem do princípio de que o FGC resolverá qualquer problema caso a instituição financeira quebre.
Na prática, CDB e FGC formam uma combinação que oferece proteção importante ao investidor, mas essa proteção tem limites e regras que precisam ser conhecidos antes da aplicação.
Meu dinheiro em CDB corre risco?
Para quem possui um CDB elegível à cobertura do FGC e permanece dentro dos limites da garantia, o risco de perder dinheiro em razão da quebra da instituição é bastante reduzido.
Isso não significa, porém, que qualquer valor aplicado esteja protegido.
O FGC garante até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. A conta considera o valor aplicado e os rendimentos acumulados até a data em que ocorre a intervenção ou liquidação da instituição.
Por exemplo: se um investidor aplicou R$ 240 mil e, no momento da liquidação, o saldo já chegou a R$ 260 mil com os rendimentos, a cobertura ordinária continua limitada a R$ 250 mil.
Há ainda outro teto importante: uma mesma pessoa pode receber no máximo R$ 1 milhão em garantias do FGC dentro de um período de quatro anos, considerando diferentes instituições que eventualmente entrem em liquidação.
Ter FGC significa que posso escolher o CDB apenas pela taxa?
Não.
Esse é justamente o ponto central do alerta feito por Galípolo.
Ao comprar um CDB, o investidor está, na prática, emprestando dinheiro para uma instituição financeira em troca de uma remuneração. Por isso, quando determinado banco oferece uma taxa significativamente superior à dos concorrentes, é importante entender o motivo desse prêmio.
Taxas mais altas podem estar associadas à necessidade de a instituição pagar mais para conseguir captar recursos.
A proteção oferecida pelo CDB e FGC reduz o risco de perda dentro das regras da garantia, mas não elimina todos os problemas que podem ocorrer em uma liquidação.
O dinheiro, por exemplo, pode permanecer indisponível enquanto o liquidante reúne e valida a relação de credores que será enviada ao FGC. Além disso, não há remuneração sobre o valor garantido entre a data da liquidação e o pagamento da garantia.
O que acontece se o banco do meu CDB quebrar?
Quando o Banco Central decreta intervenção ou liquidação de uma instituição associada ao FGC, começa o processo de identificação dos investidores que possuem direito à cobertura.
O liquidante precisa levantar os credores e calcular os valores correspondentes. Essa relação é então encaminhada ao FGC.
Depois que as informações ficam disponíveis, a pessoa física pode solicitar a garantia pelo aplicativo do fundo.
O pagamento, portanto, não acontece automaticamente.
Depois de concluir o pedido e assinar o termo exigido, o FGC informa que o pagamento pode ser disponibilizado em até 48 horas úteis. O período entre a liquidação da instituição e a liberação da lista de credores, porém, pode variar.
Por isso, dizer apenas que “o FGC paga em 48 horas” não representa todo o processo.
Quais investimentos têm cobertura do FGC?
Entre os produtos cobertos estão:
- CDB e RDB;
- poupança;
- saldo em conta corrente;
- LCI;
- LCA;
- LCD;
- LC;
- conta-salário;
- determinados tipos de operações compromissadas.
Entre os investimentos que não fazem parte da garantia ordinária estão:
- fundos de investimento;
- ações;
- debêntures;
- Tesouro Direto;
- CRI;
- CRA;
- LIG;
- Letra Financeira;
- criptoativos.
A lista oficial de produtos cobertos e as condições da garantia são definidas pelo próprio FGC.
O que olhar antes de investir em um CDB?
O investidor não precisa descartar um CDB apenas porque ele oferece uma rentabilidade maior. O ponto é avaliar se o retorno adicional faz sentido diante do risco assumido.
Também é necessário verificar quanto já está aplicado na mesma instituição ou conglomerado e considerar os rendimentos na conta do limite de R$ 250 mil.
A principal mensagem do alerta do Banco Central é simples: CDB e FGC não devem ser analisados separadamente. A garantia é uma camada relevante de proteção, mas não substitui a avaliação da instituição que receberá o dinheiro.
Leia mais notícias sobre Galípolo no canal BM&C News clicando aqui.