Atualizado em 31 de agosto de 2026
O calendário regular do abono salarial de 2026, referente ao ano-base 2024, foi concluído. O último lote por mês de nascimento, para nascidos em novembro e dezembro, foi liberado em 17 de agosto. Quem ainda não retirou tem até 30 de dezembro de 2026 para sacar. A Resolução Codefat/MTE nº 1.032/2025 também prevê processamento complementar em 15 de outubro para informações novas ou retificadas dentro do prazo estabelecido. Para 2027, o calendário já segue a regra fixa definida pela mesma resolução, com pagamentos entre fevereiro e agosto, salvo eventual alteração normativa.
O abono salarial PIS/Pasep é um benefício anual pago a trabalhadores formais que atendem aos critérios de renda, tempo de trabalho e tempo de cadastro. Os recursos não ficam indefinidamente disponíveis nos canais bancários: encerrado o calendário anual, as ordens de pagamento não realizadas são devolvidas pelos agentes pagadores. O direito ao abono, porém, tem prazo prescricional de cinco anos contado da primeira disponibilização para pagamento.
Esta página reúne o calendário, os valores, o prazo de saque e as mudanças de regra em vigor, e é atualizada a cada etapa do ciclo.
O prazo, em uma linha
Quem tem abono liberado em 2026 pode sacar até 30 de dezembro de 2026, data definida para o encerramento do calendário de 2026. Depois disso, a ordem de pagamento deixa de ficar disponível pelos canais regulares, mas o prazo prescricional do direito ao abono é de cinco anos, contado da primeira disponibilização para pagamento.
Quem tem direito ao abono pago em 2026?
O exercício de 2026 tem como referência o trabalho realizado em 2024. A remuneração recebida em 2026 não interfere na elegibilidade.
| Critério | Regra do exercício 2026 |
|---|---|
| Ano-base | 2024 |
| Cadastro no PIS/Pasep | Pelo menos 5 anos de inscrição, contados a partir do primeiro vínculo com empregador contribuinte do PIS/Pasep |
| Tempo de trabalho formal | Mínimo de 30 dias de atividade remunerada em 2024 |
| Renda | Remuneração média de até R$ 2.766 por mês em 2024 |
| Informação do empregador | Dados enviados corretamente ao eSocial |
O teto de renda mudou de natureza. Até o exercício anterior, o limite estava vinculado a dois salários mínimos. A partir do calendário de 2026, a referência passou a ser o equivalente a dois salários mínimos do ano-base de 2023, corrigido anualmente pelo INPC. A Constituição determina ainda que esse limite não poderá ser inferior a 1,5 salário mínimo do período trabalhado. A redução relativa é gradual, com previsão oficial de que o patamar de 1,5 salário mínimo seja alcançado por volta de 2035.
Quanto se recebe?
O valor é proporcional aos meses trabalhados no ano-base e limitado a um salário mínimo do ano de pagamento. Em 2026, com o piso em R$ 1.621, os pagamentos variaram de R$ 136 a R$ 1.621.
O cálculo é direto: salário mínimo vigente dividido por 12, multiplicado pelo número de meses trabalhados no ano-base. Quem trabalhou o ano inteiro recebe o valor cheio. Fração igual ou superior a 15 dias é considerada um mês integral para o cálculo.
Calendário de pagamentos de 2026:
Os depósitos seguiram o mês de nascimento do trabalhador, para PIS e Pasep, entre 16 de fevereiro e 17 de agosto de 2026.
| Mês de nascimento | Liberação |
|---|---|
| Janeiro | 16 de fevereiro |
| Fevereiro | 16 de março |
| Março e abril | 15 de abril |
| Maio e junho | 15 de maio |
| Julho e agosto | 15 de junho |
| Setembro e outubro | 15 de julho |
| Novembro e dezembro | 17 de agosto |
Uma mudança estrutural vale ser registrada: o calendário passou a ser fixo, com pagamentos de fevereiro a agosto, em vez de ser redefinido a cada exercício. A Resolução Codefat/MTE nº 1.032/2025 disciplina essas datas a partir do exercício de 2026.
O que acontece se o abono não for sacado?
O abono não é um saldo individual parado em conta. É um benefício financiado com recursos do FAT e disponibilizado dentro do calendário anual.
Encerrado o prazo do exercício, as instituições financeiras devolvem as ordens de pagamento não realizadas e o eventual saldo de recursos. Isso, porém, não significa perda automática e definitiva do benefício em 30 de dezembro: a Resolução Codefat/MTE nº 1.032/2025 estabelece prazo prescricional de cinco anos, contado da primeira disponibilização para pagamento. Quem deixar passar o calendário regular deve procurar os canais do Ministério do Trabalho e Emprego para verificar a situação do benefício dentro desse prazo.
Vale separar dois assuntos que costumam ser confundidos. O abono salarial anual é uma coisa. O ressarcimento de cotas do antigo Fundo PIS/Pasep é outra, com regras e prazos independentes. As cotas se referem a trabalhadores que tiveram depósitos no antigo fundo, e a consulta pode ser feita pelo aplicativo FGTS, pelo sistema Repis Cidadão ou em agência da Caixa.
Como consultar e como sacar?
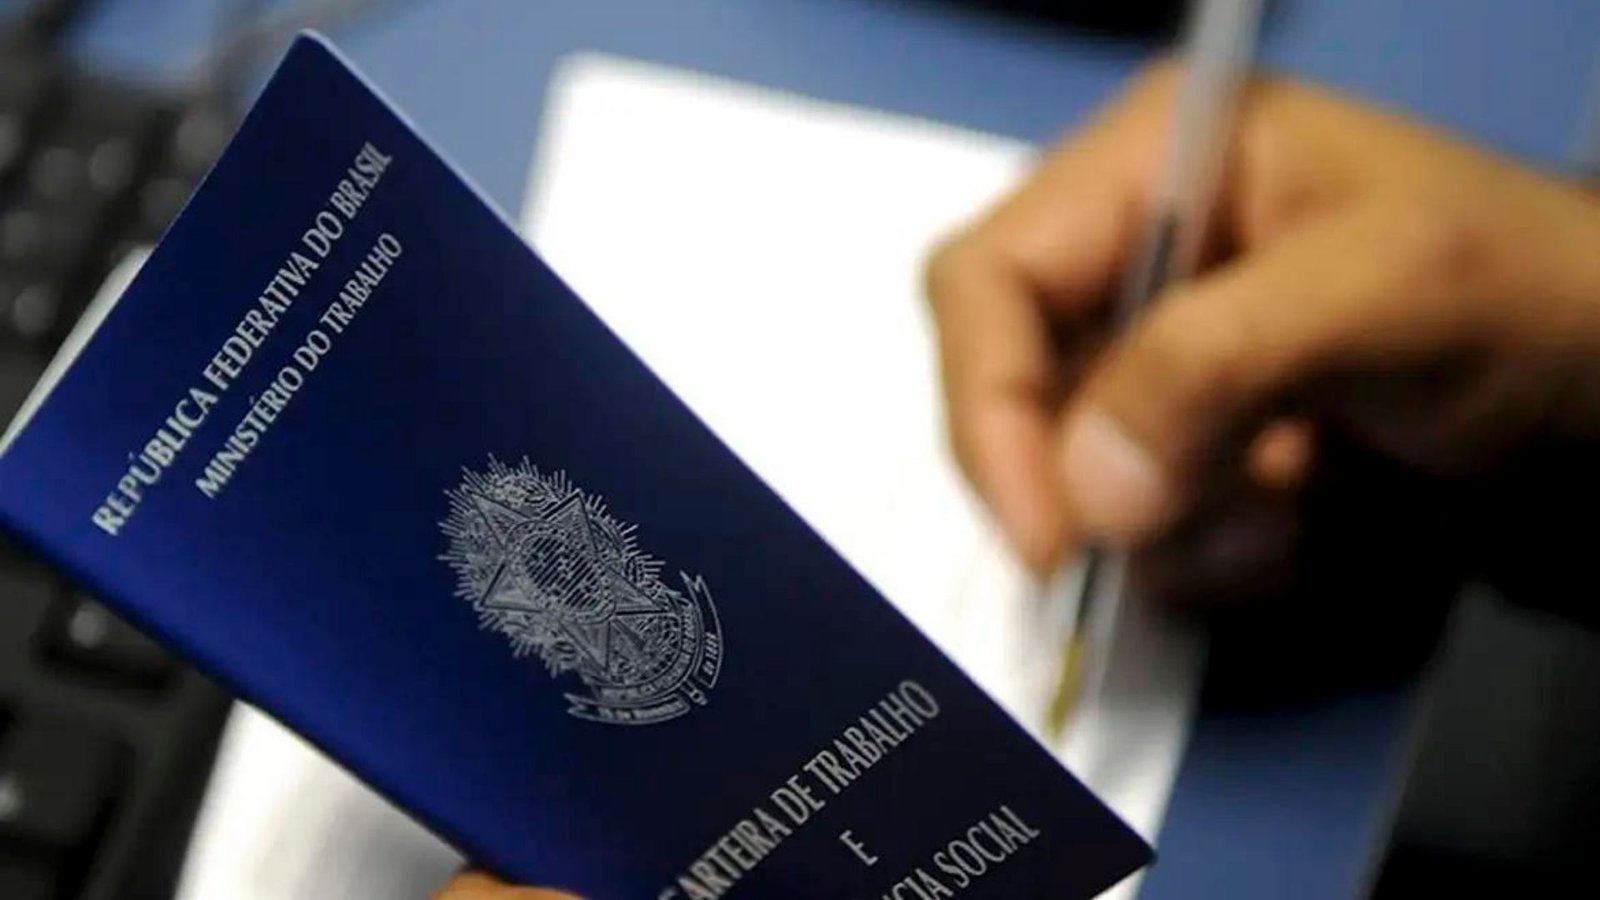
A consulta pode ser feita na Carteira de Trabalho Digital, no portal gov.br, ou pelo telefone 158.
Para quem recebe o PIS, pela Caixa:
| Situação | Como o dinheiro chega |
|---|---|
| Cliente com conta na Caixa | Crédito direto em conta corrente, poupança ou conta digital |
| Poupança social digital | Crédito na conta digital, acessada pelo Caixa Tem |
| Com cartão social e senha | Saque em caixas eletrônicos, lotéricas e correspondentes Caixa Aqui |
| Sem cartão | Saque em agência, com documento de identificação |
No Pasep, para trabalhadores vinculados a empregadores contribuintes do programa, o pagamento é operado pelo Banco do Brasil, com crédito em conta, TED, Pix ou atendimento presencial, conforme a situação do beneficiário.
Passo a passo para não perder o prazo
- Confirme o ano-base. O direito nasce do trabalho no ano-base, não da situação atual. Para o exercício de 2026, o que vale é 2024.
- Consulte pelo CPF na Carteira de Trabalho Digital ou no gov.br e verifique se há valor liberado.
- Anote o prazo final de saque do exercício e trate a data como vencimento do calendário regular.
- Se não houver valor liberado e você acredita ter direito, verifique se existem inconsistências nas informações do vínculo ou da remuneração enviadas pelo empregador ao eSocial. Quando necessária, a correção dos dados deve ser providenciada pelo responsável pela informação.
- Verifique a conta de crédito. Quem tem conta na Caixa ou poupança social digital pode receber automaticamente, o que reduz o risco de esquecimento.
- Refaça a consulta todo ano, mesmo tendo recebido antes. A elegibilidade muda conforme renda e vínculo do ano-base.
O que muda em 2027:
O calendário do exercício de 2027, referente ao ano-base 2025, seguirá a regra permanente estabelecida pela Resolução Codefat/MTE nº 1.032/2025, com pagamentos entre fevereiro e agosto, salvo eventual alteração normativa. Não é necessária uma nova resolução anual apenas para repetir o calendário. Dois parâmetros mudam na passagem para o novo exercício: o valor máximo do abono acompanha o salário mínimo vigente na data do pagamento, e o teto de renda de elegibilidade continua sendo atualizado pelo INPC nos termos da Emenda Constitucional nº 135/2024.
Leitura de mercado
Para quem olha o abono pelo lado do orçamento, e não pelo do contracheque, o dado relevante não é o valor individual. É o agregado: a estimativa oficial para o calendário de 2026 é de cerca de 26,9 milhões de beneficiários. A proposta orçamentária de 2026 destinou aproximadamente R$ 33,8 bilhões à ação do abono salarial.
Enquanto o teto de elegibilidade esteve preso a dois salários mínimos, o programa crescia com o piso e com a formalização ao mesmo tempo, e cada reajuste real do mínimo podia ampliar tanto o valor máximo pago quanto o alcance do critério de renda. A troca da regra de correção do teto pelo INPC reduz gradualmente essa ligação com os ganhos reais do salário mínimo. O limite não poderá ficar abaixo de 1,5 salário mínimo, patamar que as projeções oficiais indicam que poderá ser alcançado por volta de 2035.
É uma mudança de efeito gradual e cumulativo sobre a elegibilidade e sobre a projeção da despesa obrigatória. Para o empregador, o efeito imediato é menor, porque o abono é custeado pelo FAT e não diretamente pela folha. Para quem projeta contas públicas, a mudança torna o critério de renda mais previsível ao vinculá-lo a uma fórmula constitucional de correção.
Perguntas frequentes:
Até quando dá para sacar o abono de 2026?
Até 30 de dezembro de 2026, data de encerramento do calendário regular de pagamentos.
O que acontece com o dinheiro não sacado?
Depois do encerramento do calendário, as ordens de pagamento não realizadas são devolvidas pelos agentes pagadores. O direito ao abono, porém, tem prazo prescricional de cinco anos contado da primeira disponibilização para pagamento.
Qual o valor do abono em 2026?
De R$ 136 a R$ 1.621, proporcional aos meses trabalhados em 2024.
Quem trabalhou em 2025 recebe em 2026?
Não pelo trabalho realizado em 2025. O exercício de 2026 tem ano-base 2024. O ano-base 2025 será considerado no exercício de 2027.
Ganho mais de dois salários mínimos hoje. Perco o direito?
Não necessariamente. O critério é a remuneração média do ano-base, que no calendário de 2026 foi de até R$ 2.766 por mês em 2024.
Quando sai o calendário de 2027?
As regras de pagamento já estão estabelecidas pela Resolução Codefat/MTE nº 1.032/2025, que fixa os pagamentos de fevereiro a agosto a partir do exercício de 2026. Datas e parâmetros do exercício de 2027 ainda poderão ser atualizados pelos órgãos oficiais, especialmente após a definição do salário mínimo aplicável ao ano.